مقدمه؛اهمیت استراتژیک حسابداری در صنعت هتلداری و پیچیدگیهای مالی 1405
صنعت هتلداری و گردشگری یکی از پویاترین، پرچالشترین و در عین حال سودآورترین بخشهای اقتصادی در سراسر جهان و ایران است. بر خلاف سایر مشاغل تجاری، ساختمانی و صنعتی که چرخه مالی آنها محدود به ساعات کاری مشخص روزانه یا فروش تکمحصولی است، هتلها موسساتی 24 ساعته هستند که شبانهروز در حال تولید درآمد از محل خدمات متنوع اقامتی، پذیرایی، تشریفات، تفریحی، تجاری و خدماتی میباشند. در این ساختار پیچیده و چندوجهی، «حسابدار هتل» کلیدیترین نقش را در حفظ انضباط مالی، جلوگیری از هدررفت منابع، کنترل هزینههای عملیاتی و تضمین سودآوری پایدار مجموعه ایفا میکند.
در سال 1405، با افزایش نوسانات اقتصادی، تغییر نرخ تورم، رشد هزینههای جاری نگهداری تاسیسات هتلها و افزایش دستمزد کارگری از یک سو، و هوشمند شدن سیستمهای رزرو آنلاین (OTAs مانند اسنپتریپ، علیبابا، فلایتودی و جاباما)، توسعه سامانههای مودیان و شفافتر شدن الزامات مالیاتی و بیمهای از سوی دیگر، حسابداری هتل از یک فعالیت سنتی «ثبت دفتر و صندوقداری» به یک «مدیریت مالی استراتژیک» ارتقا یافته است. امروزه مدیران هتلها، مالکان و موسسان گروههای هتلداری در پلتفرم استخدامی جابگرا، به دنبال جذب حسابدارانی هستند که علاوه بر تسلط کامل بر اصول حسابداری عمومی، به استانداردهای تخصصی هتلداری همچون USALI، نرمافزارهای یکپارچه PMS (مدیریت هتل) و فرآیندهای حساس حسابرسی شبانه (Night Audit) مجهز باشند.
تراکنشهای روزانه در یک هتل شامل صدها آیتم ریز مالی است: از شارژ اجاره اتاق، خدمات رومسرویس، مینیبار، سفارشات رستوران و کافه، استفاده از مجموعه ورزشی و اسپا، خدمات خشکشویی، تا دریافت پیشپرداختهای تورهای گردشگری، تسویهحسابهای چکی آژانسها و انحرافات انبار. عدم وجود یک سیستم حسابداری دقیق و حسابدار متخصص در هتل، میتواند به سرعت منجر به کسری صندوقهای متعدد، فرار درآمدهای پذیرش، افزایش ضایعات آشپزخانه و در نهایت جریمههای سنگین مالیاتی و بیمهای گردد.
چرا جذب حسابدار متخصص هتل حیاتی است؟
نکته کلیدی برای کارفرمایان: یک حسابدار هتل متخصص فقط مسئول ثبت فاکتورها نیست؛ او دیدهبانی مالی هوشمند است که با تحلیل روزانه نرخ اشغال اتاقها،نرخ متوسط روزانه فروش اتاق و درآمد به ازای هر اتاق دسترسپذیر،مانع از خروج سرمایه، اتلاف منابع و بروز مغایرت در صندوقهای هتل میشود.
حسابدار هتل کیست و چه تفاوتی با حسابدار عمومی دارد؟
حسابدار هتل متخصصی مالی است که مسئولیت جمعآوری، کنترل، ثبت، طبقهبندی و تحلیل تمام تراکنشهای مالی ناشی از فعالیتهای اقامتی و غیر اقامتی یک مجموعه هتلداری را بر عهده دارد. تفاوت اصلی حسابدار هتل با حسابداران مشغول در شرکتهای بازرگانی یا تولیدی، در تنوع بینظیر مراکز درآمدی و مراکز هزینه در ساختار هتل نهفته است.
یک هتل در آن واحد مانند ترکیب چندین کسبوکار کاملاً متفاوت عمل میکند: بخش اقامت (فروش اتاقها و سوئیتها)، بخش غذا و نوشیدنی (رستوران اصلی، کافه، بوفه صبحانه، رومسرویس و بنکوئیت یا سالنهای همایش)، بخش خدمات جانبی (مجموعه ورزشی، استخر و اسپا، خشکشویی و لاندری، خدمات گشت و ترانسفر، پارکینگ و غرفههای تجاری). حسابدار هتل باید بتواند صورتحسابهای مالی و اسناد حسابداری هر یک از این بخشها را هم به صورت مستقل (جهت ارزیابی سودآوری همان بخش) و هم به صورت تلفیقی (جهت صورتهای مالی کل هتل) مدیریت و تنظیم نماید.
استاندارد بینالمللی یکنواخت حسابداری هتلداری (USALI) چیست؟
یکی از مهمترین مفاهیمی که حسابدار متخصص هتل باید بر آن مسلط باشد، چارچوب استاندارد USALI (Uniform System of Accounts for the Lodging Industry) است. این استاندارد جهانی که توسط انجمن هتلداری آمریکا تدوین شده و در سراسر جهان و ایران پذیرفته شده است، به هتلها امکان میدهد تا صورت سود و زیان عملیاتی خود را به گونهای تنظیم نمایند که امکان مقایسه عملکرد مالی با سایر هتلهای داخلی و بینالمللی و زنجیرههای هتلداری فراهم شود.
بر اساس استاندارد USALI، حسابها و صورت سود و زیان هتل به سه بخش کلیدی و طبقه تفکیک میشوند:
- بخشهای درآمدی عملیاتی : شامل بخش اتاقها ، بخش غذا و نوشیدنی و سایر بخشهای درآمدزا نظیر لاندری و اسپا. در این بخشها، درآمد مستقیم منهای هزینههای مستقیم همان بخش شده و سود ناویژه بخش به دست میآید.
- بخشهای پشتیبانی و هزینههای عمومی : شامل هزینههای اداری و عمومی،هزینههای بازاریابی و فروش،هزینههای نگهداری و تعمیرات تاسیسات و هزینههای انرژی و مصارف عمومی .
- هزینههای غیرعملیاتی و ثابت : شامل اجارهبها، بیمه اموال و ساختمان، استهلاک داراییهای ثابت و هزینههای تسهیلات مالی و سود وامها.
نتیجه نهایی این تفکیک استاندارد، دسترسی مدیر هتل به شاخص سود ناخالص عملیاتی یا GOP (Gross Operating Profit) است که واقعیترین معیار برای ارزیابی توانمندی مدیران عملیاتی هتل بدون دخالت هزینههای ثابت مالکیتی به شمار میرود.
شرح وظایف جامع و تفکیکشده حسابدار هتل
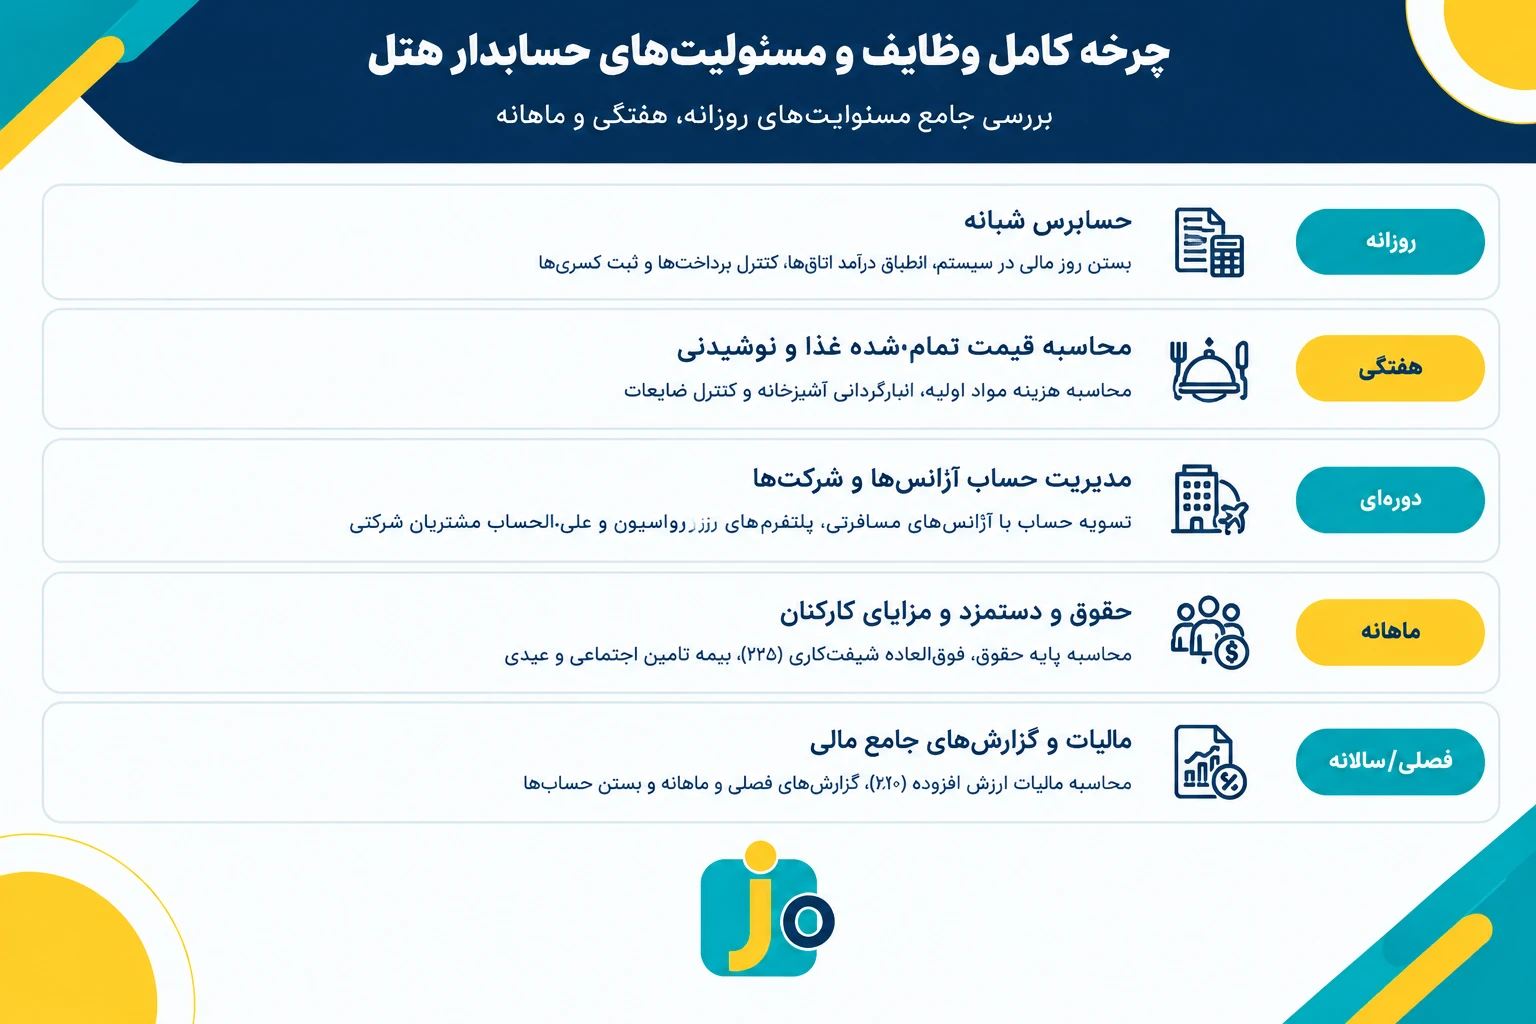
وظایف و مسئولیتهای حسابدار هتل بسته به ابعاد مجموعه، تعداد اتاقها و سوئیتها، درجه هتل (از 1 تا 5 ستاره)، تعداد رستورانها و تالارهای تشریفاتی و ساختار منابع انسانی متفاوت است. با این حال، در یک ساختار مالی استاندارد و حرفهای، وظایف حسابدار هتل به 4 دسته زمانی کلیدی تقسیم میشود که اجرای منظم آنها توسط حسابدار، ضمانتکننده شفافیت مالی و جلوگیری از بروز کسر صندوق و فرار درآمدهایت.
وظایف روزانه:حسابرسی شبانه، انطباق صندوق و ثبت درآمد اتاقها
اصلیترین وظیفه روزانه در حسابداری هتل، انجام یا کنترل و سندرسی فرآیند حسابرسی شبانه است. در این مرحله، تمامی صورتحسابهای صادرشده در بخش پذیرش شامل کارت حساب میهمانان،نرخهای اجاره اتاق، هزینههای رومسرویس، مینیبار و خدمات لاندری با گزارشهای نرمافزار مدیریت هتلداری تطبیق داده میشود.
سایر وظایف روزانه عبارتند از:
- کنترل کارکرد صندوقداران تمامی شیفتهای پذیرش، رستوران، کافه و مجموعه ورزشی و مغایرتگیری دقیق قبوض با دستگاههای کارتخوان (POS).
- تحویل مبالغ نقدی و چکهای دریافتی روزانه از صندوقداران و واریز آنها به حسابهای بانکی هتل.
- بررسی برگه رزروهای روزانه و تطبیق پیشپرداختهای دریافتی با صورتحسابهای بانک.
- کنترل صورتحساب میهمانان خروجی (Check-out) و اطمینان از تسویهحساب کامل نقدی، کارتخوان یا اعتباری (City Ledger).
- شارژ تنخواه گردان پذیرش و مامور خرید هتل جهت خریدهای جزئی و فوری روزانه.
وظایف هفتگی: محاسبه F&B Cost و انبارگردانی رستوران و کافه
بخش غذا و نوشیدنی (Food & Beverage) معمولاً پس از فروش اتاقها، دومین مرکز درآمدی بزرگ هر هتلی است. اما به دلیل فسادپذیری مواد غذایی، تنوع بالای اقلام مصرفی و احتمال ضایعات و انحرافات، بالاترین ریسک مالی را دارد. حسابدار هتل موظف است به صورت هفتگی میزان «درصد هزینه غذا» را محاسبه و با استاندراد مطابقت دهد.
وظایف هفتگی همچنین شامل موارد زیر است:
- انبارگردانی هفتگی اقلام پرگردش انبار مرکزی، انبار روزانه آشپزخانه، کافه و مینیبارها.
- تطبیق فاکتورهای خرید مواد غذایی با قیمتهای مصوب بازار و تاییدیه سرآشپز جهت کیفیت اقلام تحویلی,
- محاسبه هزینه صبحانه رایگان میهمانان مقیم و اختصاص هزینههای آن به بخش اتاقها.
وظایف ماهانه: محاسبه حقوق و دستمزد، حق شبکاری، بیمه و مالیات
محاسبه حقوق و دستمزد در صنعت هتلداری به دلیل چرخشی بودن شیفتهای کاری (روز، عصر، شب و شیفتهای 24/48)، فوقالعاده شبکاری (35٪ اضافه بر پایه حقوق برای کار در ساعات 22 الی 6 صبح بر اساس ماده 58 قانون کار)، اضافه کاری ایام تعطیل، نوبتکاری و حق سرویس، بسیار پیچیدهتر از شرکتهای عادی است.
سایر اقدامات ماهانه شامل:
- تنظیم و ارسال لیست بیمه تامین اجتماعی پرسنل هتل تا پایان مهلت قانونی ماه بعد.
- تنظیم و ارسال لیست مالیات بر درآمد حقوق پرسنل در سامانه مالیاتی.
- استهلاکگیری داراییهای ثابت هتل (تجهیزات، وسایل لاندری، مبلمان اتاقها و تاسیسات) طبق جدول ماده 149 قانون مالیاتهای مستقیم.
- بستن حسابهای موقت ماهانه و تنظیم صورت سود و زیان عملیاتی هتل بر اساس فرمت USALI.
وظایف دورهای و سالانه: تسویهحساب با آژانسها (City Ledger) و مالیات ارزش افزوده
بخش عمدهای از فروش هتلها از طریق آژانسهای مسافرتی، پلتفرمهای رزرو آنلاین (SnappTrip، علیبابا، فلایتودی و جاباما) و قراردادهای اعتباری با ارگانها، سفارتخانهها و شرکتهای خصوصی صورت میگیرد. حسابدار هتل مسئولیت مدیریت «دفتر بدهکاران شهری»، صدور صورتحسابهای رسمی و الکترونیکی در سامانه مودیان، پیگیری منظم وصول مطالبات سررسیدشده و تسویهحساب کمیسیون آژانسها را بر عهده دارد.
همچنین محاسبه و ارسال اظهارنامه مالیات بر ارزش افزوده (10٪ نرخ خدمات هتلداری در سال 1405)، ارسال گزارشهای معاملات فصلی (ماده 169) و تهیه صورتهای مالی سالانه جهت انباشت سود و ارائه به مالکان هتل و اداره امور مالیاتی از وظایف سالانه است.
فرمول طلایی حسابداری رستوران و F&B هتل
فرمول محاسبه درصد هزینه غذا: درصد هزینه غذا = (موجودی اول دوره انبار + خریدهای طی دوره - موجودی پایان دوره) ÷ کل فروش خالص رستوران × 100 در هتلهای موفق و استاندارد، این نسبت معمولاً بین 28٪ تا 35٪ نگهداری میشود. هرگونه افزایش ناگهانی در این درصد نشاندهنده ضایعات بالای آشپزخانه، سرقت مواد اولیه، قیمتگذاری نادرست منو، عدم رعایت رسپی استاندارد توسط آشپزها یا انحراف در انبارگردانی است.
جدول جامع مقایسه مسئولیتهای حسابدار هتل در هتلهای 1 تا 3 ستاره در برابر هتلهای 4 و 5 ستاره
| عامل مقایسه | هتلهای 1 تا 3 ستاره و بوتیکهتلها | هتلهای 4 و 5 ستاره و زنجیرهای |
| ساختار تیم مالی | تکنفره یا 2 نفره (حسابدار تمام وقت + حسابرس شبانه) | تیم مالی کامل (مدیر مالی، حسابدار ارشد، انباردار، حسابرس شب، صندوقدار) |
| حجم تراکنشها | محدود به فروش اتاق و رستوران کوچک | بسیار بالا (تنوع اتاقها، چندین رستوران، اسپا، سالنهای همایش) |
| سیستم نرمافزاری | نرمافزار هتلداری ساده + اکسل یا سپیدار | نرمافزار تخصصی PMS یکپارچه با ERP و سیستمهای بانکی (پارسیان/سایبرس) |
| نحوه انجام حسابرسی شبانه | انجام توسط پذیرشگر شیفت شب یا حسابدار متناوب | حسابرس شبانه مجزا و اختصاصی در شیفت 11 شب تا 7 صبح |
| مدیریت City Ledger | پیگیری دستی مطالبات چند آژانس محدود | سیستم مکانیزه اعتبارات با دهها آژانس، شرکت و OTAs |
| پیچیدگی F&B Cost | محاسبه ساده موجودی ماهانه انبار | انبارگردانی هفتگی با کنترل دقیق رسپی، ضایعات و انحراف استاندارد |
| تمرکز اصلی حسابدار | ثبت کلیه اسناد مالی، امور بیمه، مالیات و صندوق | تحلیلهای مالی، بودجهبندی، کنترل داخلی و بهینهسازی RevPAR |
بررسی تخصصی نقش و وظایف حسابرس شبانه در هتل
در میان تمامی ردههای شغلی مالی و اداری در صنعت هتلداری، موقعیت «حسابرس شبانه» یا «نایت آودیتور» (Night Auditor) دارای جایگاهی کاملاً منحصربهفرد، حساس و حیاتی است. نایت آودیتور فردی است که در شیفت شبانه (معمولاً از ساعت 23:00 تا 07:00 صبح) فعالیت میکند و وظیفه دارد پرونده مالی روز گذشته هتل را ببندد و با اجرای عملیات حسابرسی شبانه در سیستم PMS، هتل را برای پذیرش میهمانان روز جدید آماده سازد. این شغل ترکیبی از خدمات پذیرش، مدیریت بحران، امنیت هتلداری و حسابداری دقیق مالی است.
چرا شیفت شب قلب حسابداری هتل محسوب میشود؟ زیرا در طول روز، سرعت بالای ورود و خروج میهمانان (Check-in / Check-out)، شلوغی رستورانها و ترافیک کاری پذیرش، امکان بررسی دقیق، فاکتور به فاکتور و سندرسی تکتک تراکنشها را از حسابداران روز میگیرد. در سکوت و آرامش شب، نایت آودیتور تمامی اسناد، کارتهای حساب میهمان (Folios)، فیشهای رستوران و کافه، صورتحسابهای اعتباری و درآمدهای کارتخوان را با گزارش سیستم PMS تطبیق میدهد.
علاوه بر وظایف مالی، نایت آودیتور در طول شب تنها نماینده مدیریت هتل در ساختمان است. او مسئولیت پاسخگویی به درخواستهای غیرمنتظره میهمانان شبانه، مدیریت ورودهای دیرهنگام،پاسخگویی به تلفنها، و گشتزنی امنیتی و کنترل پانلهای اعلام و اطفای حریق هتل را نیز بر عهده دارد. این ویژگی باعث میشود افرادی که برای پست نایت آودیتور در جابگرا رزومه ارسال میکنند، باید علاوه بر دانش حسابداری، دارای ثبات روحی و هوش هیجانی بالا باشند.
چکلیست 6 گام عملیاتی حسابرسی شبانه در هتل
- بررسی وضعیت تمام اتاقها (In-House، Vacant Clean، Vacant Dirty، Out of Order) و انطباق کامل با گزارش خانه داری (Housekeeping Report).
- شارژ کارکرد شبانه اتاقها (Posting Room & Tax) بر اساس نرخهای تاییدشده برگه رزرو و ضوابط هتل.
- بررسی فاکتورهای معوق بخش غذا و نوشیدنی، کافه و رومسرویس و انتقال درست آنها به حساب اتاق میهمانان مقیم.
- بستن صندوق تمامی بخشها (رستوران، کافه، مجموعه ورزشی) و مغایرتگیری دقیق دستگاههای کارتخوان با قبوض صادرشده.
- ثبت عدم مراجعهها (No-Show) و اخذ جریمه کنسلی طبق ضوابط رزرو هتل.
- اجرای فرآیند نهایی End of Day (EOD) در نرمافزار هتلداری، انتقال اطلاعات به دفتر کل و صدور گزارشهای مدیریتی فردا صبح (Morning Reports).
مهارتها و تخصصهای مورد نیاز برای استخدام حسابدار هتل
برای موفقیت در شغل حسابداری هتل و جلب توجه کارفرمایان در سامانه استخدامی جابگرا، متقاضیان باید تلفیقی متوازن از مهارتهای سخت (فنی) و مهارتهای نرم (ارتباطی و رفتاری) را دارا باشند.
مهارتهای تخصصی و سخت
- تسلط کامل به نرمافزارهای تخصصی PMS هتلداری: شامل نرمافزارهای هتلداری پارسیان، سایبرس، رایان آویژه، همافزا و سفیر.
- تسلط به نرمافزارهای مالی و حسابداری شرکتی: نظیر سپیدار همکاران سیستم، راهکاران، محک و هلو جهت صدور اسناد حسابداری دفتر کل و ترازنامهها.
- آشنایی جامع با استاندارد مالی هتلداری (USALI): جهت ساختاردهی کدینگ حسابها و تنظیم صورت سود و زیان بخشها.
- قوانین مالیاتی، بیمه و کار در ایران: تسلط به قوانین مالیات بر ارزش افزوده (10٪)، سامانه مودیان، ماده 169، قوانین شبکاری و نوبتکاری قانون کار.
- تسلط پیشرفته به نرمافزار Microsoft Excel: جهت ساخت شیتهای تحلیل انحراف F&B Cost، بودجهبندی و مغایرتگیری بانکی.
مهارتهای نرم و ویژگیهای فردی
- دقت و توجه فوقالعاده به جزئیات: قابلیت کشف کوچکترین مغایرتهای ریالی میان فاکتورها، کارتخوانها و صندوقها.
- مدیریت زمان و توانایی کار در شیفتهای متغیر: صبوری و توانایی حفظ تمرکز فکری در شیفتهای شبانه و ساعات پرفشار کاری.
- هوش ارتباطی و توانایی حل تعارض: جهت تعامل سازنده و محترمانه با پرسنل پذیرش، صندوقداران و مدیران بخشها.
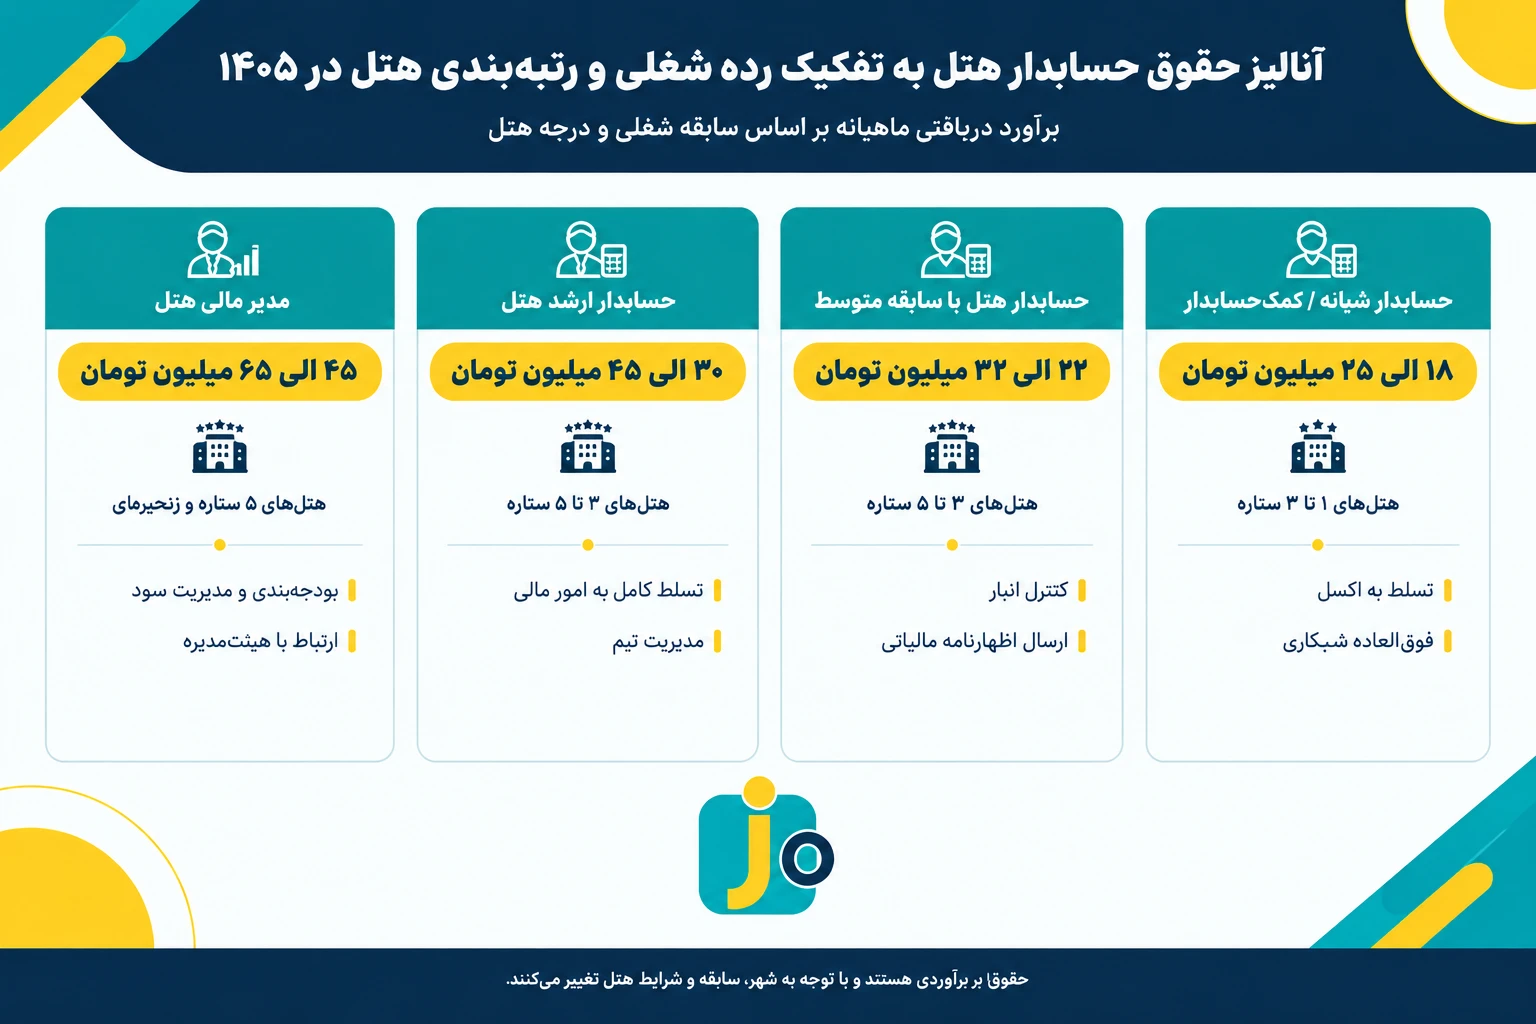
آنالیز حقوق و درآمد حسابدار هتل در سال 1405
میزان حقوق و دریافتی حسابدار هتل در سال 1405 به عوامل متعدد و متغیری بستگی دارد. مهمترین عوامل تعیینکننده سطح حقوق در پلتفرم جابگرا عبارتند از: درجه و ستاره هتل، ظرفیت اتاقها و مراکز درآمدی، موقعیت جغرافیایی هتل (شهرهای زیارتی و گردشگری مانند مشهد، کیش، اصفهان، شیراز و شمال کشور یا کلانشهر تهران)، سابقه کار تخصصی در هتلداری، سطح مسئولیت (از کمکحسابدار تا مدیر مالی) و نوع شیفت کاری.
جدول آنالیز حقوق حسابدار هتل به تفکیک رده شغلی و رتبهبندی هتل در 1405
| رده شغلی مالی هتل | حدنصاب سابقه کار | میانگین حقوق ماهیانه (1405) | مزایا و اضافه دریافتیها |
| کمکحسابدار / نایت آودیتور جونیور | 0 تا 2 سال | 18 الی 25 میلیون تومان | حق شبکاری (35٪)، وعده غذایی، بیمه کامل، عیدی و سنوات |
| حسابدار هتل 1 تا 3 ستاره / بوتیک | 2 تا 4 سال | 22 الی 32 میلیون تومان | پاداش فصلی افزایش نرخ اشغال، بن کارگری، بیمه تکمیلی |
| حسابدار ارشد هتل 4 و 5 ستاره | 4 تا 7 سال | 30 الی 45 میلیون تومان | حق مسئولیت، پاداش عملکردی F&B، بیمه تکمیلی طلایی، آکورد |
| مدیر مالی هتل (Financial Controller) | بالای 7 سال | 45 الی 75+ میلیون تومان | درصد از سود خالص، حق مشاوره، امکانات رفاهی و اقامتی ویژه |
نکتهٔ مهم
نکته مهم در خصوص حقوق نایت آودیتورها، بر اساس ماده 58 قانون کار جمهوری اسلامی ایران، برای هر ساعت کار در شب (از ساعت 22:00 تا 06:00 صبح) به کارگران غیرنوبتی 35٪ اضافه بر مزد ساعت کار عادی تعلق میگیرد. این فوقالعاده قانونی به همراه پاداشهای ارتقای نرخ اشغال هتل و حق سرویس، دریافتی حسابرسان شبانه و حسابداران هتل را به میزان چشمگیری ارتقا میدهد.
چالشهای کلیدی حسابداری هتل در ایران و راهکارهای غلبه بر آنها
حسابداری در صنعت هتلداری ایران با چالشهای ساختاری و محیطی خاصی روبروست که غلبه بر آنها نیازمند دانش تخصصی، تجربه میدانی و استفاده از ابزارهای هوشمند مالی است. در این بخش، 3 چالش عمده مالی هتلها و راهکارهای کارشناسی آن بررسی میشود.
نوسانات شدید قیمت مواد اولیه در بخش غذا و نوشیدنی (F&B)
به دلیل تورم سالانه و تغییرات لحظهای قیمت مواد غذایی (گوشت، برنج، روغن، صیفیجات، میوه و لبنیات)، ثابت ماندن نرخ منوی رستوران هتل میتواند به سرعت سودآوری بخش F&B را محو کند و حتی منتهی به زیاندهی رستوران گردد. راهکار حسابدار متخصص: بهروزرسانی هفتگی قیمت خرید مواد در نرمافزار انبار، محاسبه لحظهای انحراف رسپی و ارتقای نرخ منو یا تعدیل حجم دورچینها با هماهنگی سرآشپز هتل.
چالش مطالبات سنگین از آژانسها و پلتفرمهای رزرو آنلاین (City Ledger)
بسیاری از آژانسهای مسافرتی و شرکتهای طرف قرارداد، اقامت میهمانان خود را به صورت اعتباری (با مهلت پرداخت 30 تا 90 روزه) رزرو میکنند. تاخیر در وصول این مطالبات میتواند جریان نقدی هتل را دچار بحران شدید کند. راهکار حسابدار متخصص: تعیین سقف اعتبار ریالی برای هر آژانس، اخذ ضمانتنامه بانکی یا چک صیادی قبل از عقد قرارداد، و مسدود کردن امکان ثبت رزرو جدید برای آژانسهای دارای صورتحساب معوقه بیش از حد مجاز در سیستم PMS.
کسری صندوق پذیرش و مغایرتهای کارتخوان در شیفتهای مختلف
به دلیل جابجایی مداوم پول نقد، دریافت ارز از مسافران خارجی، اشتباه در ثبت تراکنشهای پوز و تسویهحسابهای عجولانه هنگام جابجایی شیفت، کسری صندوق پذیرش یکی از رایجترین مشکلات روزمره هتلهاست. راهکار حسابدار متخصص: اجبار صندوقداران به تحویل فرم تراز صندوق در پایان هر شیفت، ثبت دقیق کسر و اضافات صندوق در حساب معین مربوطه و استفاده از سیستمهای پوز متصل به نرمافزار PMS جهت حذف کامل خطای انسانی.
راهنمای کارفرمایان برای جذب و استخدام حسابدار هتل
برای مدیران هتل و مدیران منابع انسانی که به دنبال جذب یک حسابدار هتل زبده، امین و قابل اعتماد هستند، پلتفرم استخدامی جابگرا (Jobgira.com) فرآیند غربالگری و انتخاب را بسیار ساده و هوشمندانه کرده است. برای دستیابی به بهترین نتیجه در جذب نیرو، کارفرمایان باید مراحل ارزیابی را به صورت علمی طی نمایند.
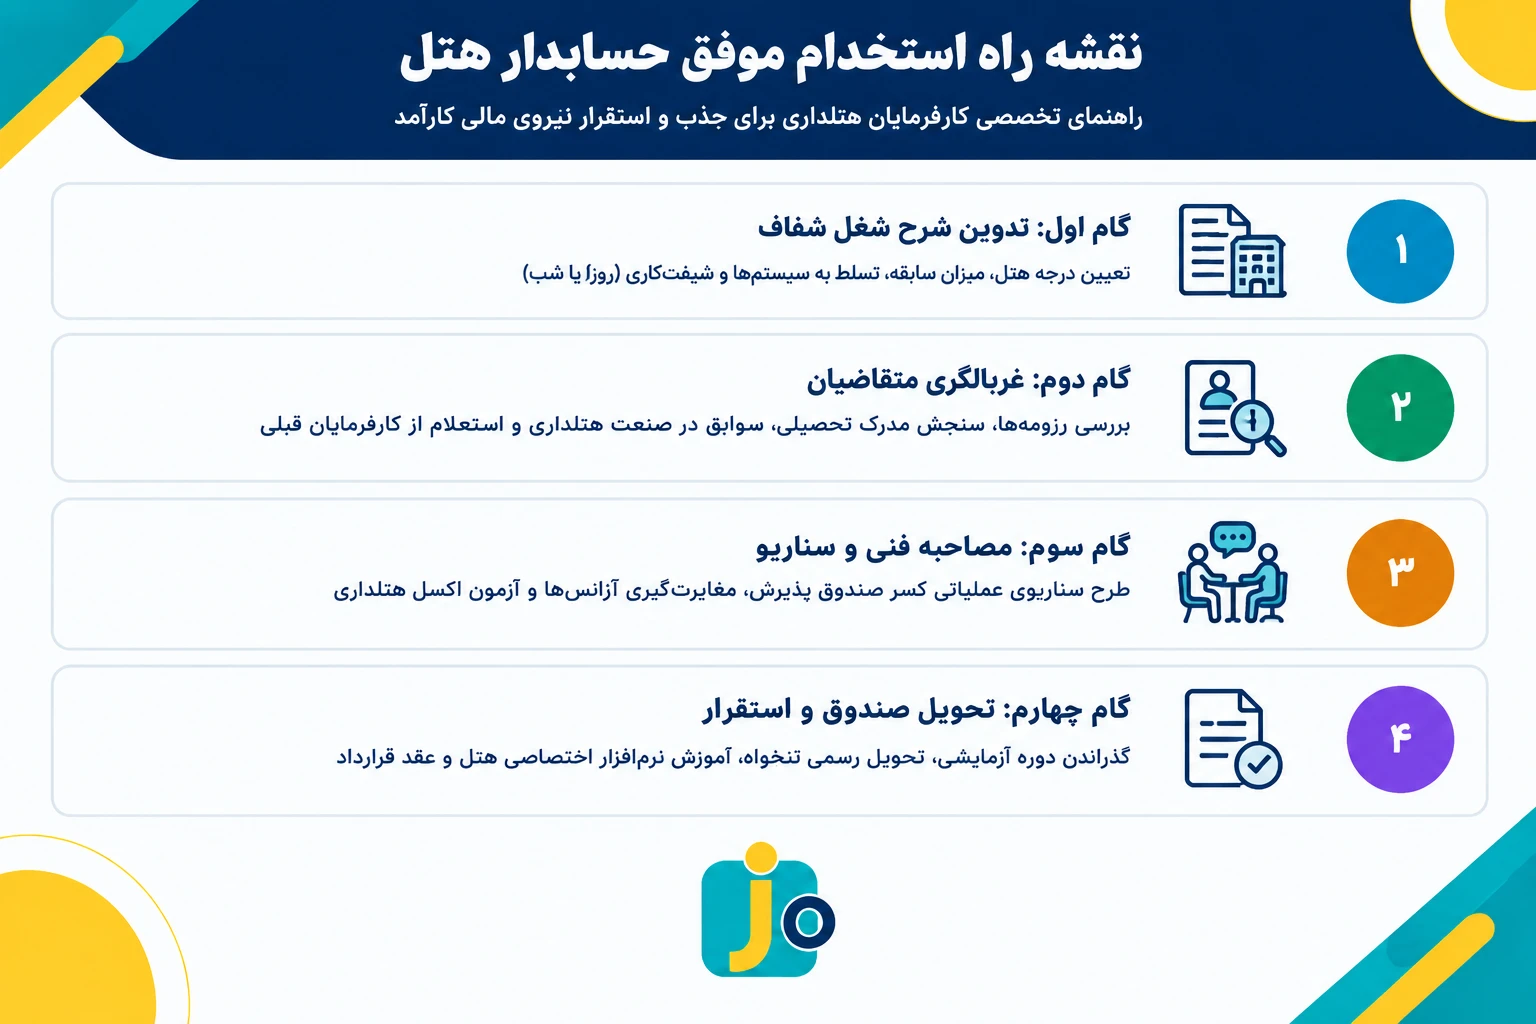
جدول سوالات تخصصی مصاحبه استخدامی حسابدار هتل همراه با پاسخهای کلیدی
| موضوع مصاحبه | سوال تخصصی کارفرما | پاسخ ایدهآل و نشانههای تسلط متقاضی |
| فرآیند Night Audit | اگر در پایان شیفت شب، مجموع درآمدهای کارتخوان با گزارش PMS مغایرت داشته باشد، چه مراحلی را طی میکنید؟ | بررسی گزارش ریز تراکنشهای پوز، انطباق فاکتور به فاکتور با Folios، چک کردن تراکنشهای معلق (Pending) و عدم بستن EOD تا کشف کامل مغایرت. |
| کنترل F&B Cost | چگونه افزایش ناگهانی درصد هزینه غذا (Food Cost %) را عارضهیابی و کنترل میکنید؟ | بررسی انبارگردانی، تطبیق قیمت فاکتور خرید با نرخ پایه، سنجش میزان ضایعات آشپزخانه و کنترل انطباق غذاهای سرو شده با رسپی استاندارد. |
| مدیریت City Ledger | برای کاهش دوره گردش مطالبات از آژانسهای مسافرتی چه استراتژی صورت میگیرد؟ | دستهبندی بدهکاران بر اساس سنی (Aging Report)، پیگیری منظم 7 روزه، اعمال جریمه دیرکرد یا تعلیق اعتباری آژانسهای بدحساب. |
| قوانین کار و شیفت | نحوه محاسبه فوقالعاده شبکاری و نوبتکاری برای پرسنل شیفت شب هتل چگونه است؟ | محاسبه 35٪ اضافه بر مزد ساعت عادی برای ساعات 22 الی 6 صبح بر اساس ماده 58 قانون کار و عدم کسر آن در محاسبات اضافه کاری. |
| استاندارد USALI | تفاوت اصلی ساختار صورت سود و زیان USALI با صورت سود و زیان تجاری عادی چیست؟ | تفکیک سود عملیاتی هر بخش (Departmental Income) قبل از کسر هزینههای عمومی و ناویژهسازی درآمدهای اقامتی و غذایی. |
| سامانه مودیان و مالیات | نحوه ثبت فاکتورهای خدمات اقامتی در سامانه مودیان و مالیات ارزش افزوده 10٪ چگونه است؟ | صدور فاکتور رسمی الکترونیکی با شناسه کالا/خدمات هتلداری، تفکیک ارزش خدمات از عوارض قانونی و ارسال ظرف مهلت 7 روزه. |
تحلیل تخصصی نحوه حسابداری و تسویهحساب با پلتفرمهای رزرو آنلاین (OTAs)
در الگوی جدید گردشگری و هتلداری ایران، بخش قابل توجهی از رزروهای روزانه هتلها از طریق پلتفرمهای رزرو آنلاین (OTAs) مانند اسنپتریپ، علیبابا، فلایتودی، جاباما، شب و اقامت24 انجام میشود. حسابدار هتل باید بتواند دو الگوی اصلی تسویهحساب با این پلتفرمها را تفکیک و در دفاتر مالی ثبت کند:
- الگوی فروش ناخالص (Gross Booking Model): در این روش، میهمان مبلغ کامل اتاق را مستقیماً به هتل یا به پلتفرم پرداخت میکند و پلتفرم کمیسیون خود (معمولاً بین 10٪ تا 20٪) را به عنوان فاکتور هزینه خدمات به هتل ارائه میدهد. حسابدار هتل موظف است کل درآمد فروش اتاق را به قیمت پایه ثبت کرده و صورتحساب کمیسیون پلتفرم را در حساب «هزینههای بازاریابی و کمیسیون فروش» ثبت نماید.
- الگوی فروش خالص (Net Rate Model): در این الگو، هتل اتاق را با یک نرخ خالص تخفیفخورده به پلتفرم ارائهدهنده تخصیص میدهد و پلتفرم به عنوان نماینده هتل، اتاق را به قیمت دلخواه به خریدار نهایی میفروشد. در این حالت، سند حسابداری هتل بر اساس نرخ خالص توافقشده تنظیم گردیده و کمیسیون از مابهالتفاوت نرخها کسر میشود.
نکته مالیاتی سامانه مودیان برای رزروهای آنلاین
بر اساس قوانین سامانه مودیان و ارزش افزوده سال 1405، فاکتور رسمی اقامت هتل باید به نام صورتحسابگیرنده نهایی (میهمان مقیم یا ارگان طرف قرارداد) صادر شود. کمیسیون دریافتی پلتفرمهای رزرو آنلاین یک خدمت جداگانه است که باید صورتحساب الکترونیکی مجزای آن از سوی پلتفرم در سامانه مودیان بارگذاری و توسط حسابدار هتل تایید گردد.
بررسی نحوه حسابداری و کنترل داخلی بخش تشریفات، سالنهای همایش و مینیبار
علاوه بر بخش اقامت، تالارهای عروسی، سالنهای همایش و خدمات مینیبار اتاقها از مراکز درآمدی حساس هتل هستند که عدم انضباط مالی در آنها میتواند منجر به سودهای موهوم یا کسریهای سنگین شود.
حسابداری سالنهای همایش و تشریفات: در قراردادهای تشریفاتی، دریافت حداقل 50٪ پیشپرداخت هنگام ثبت رزرو سالن الزامی است. این پیشپرداخت تا زمان برگزاری مراسم در حساب «پیشپرداخت میهمانان و سپردهها» قرار میگیرد و تنها پس از اجرای کامل مراسم و تایید صورتحساب نهائی توسط مدیر تشریفات، به حساب درآمد بوفه و سالنها منتقل میشود. در صورت کنسلی مراسم از سوی مشتری، خسارت واردشده طبق جرائم مندرج در قرارداد به عنوان «درآمد جرائم کنسلی» شناسایی میگردد.
حسابداری مینیبار و خدمات لاندری: اقلام مینیبار داخل یخچال اتاقها (نوشیدنیها، شکلات، تنقلات) و خدمات خشکشویی توسط خانهداری به میهمان ارائه میشود. هنگام خروج میهمان،پذیرشگر موظف است لیست مصرفی مینیبار را از خانهداری استعلام نماید. حسابدار هتل به صورت هفتگی انبار مینیبار را انبارگردانی کرده و اقلام مصرفشده، تاریخگذشته یا کسریهای بدون فاکتور را شناسایی و حسابرسی میکند.
تحلیل کامل کدینگ حسابها در صنعت هتلداری بر اساس USALI
ساختار کدینگ حسابها در نرمافزارهای مالی هتل (مانند سپیدار، راهکاران یا سیستمهای مالی یکپارچه با PMS) باید به گونهای طراحی شود که پاسخگوی نیازهای گزارشدهی استاندارد USALI باشد. کدینگ استاندارد هتل شامل سطوح زیر است:
- کد گروه 1 (داراییهای جاری): شامل صندوقهای پذیرش و رستوران، تنخواه گردانها، بانکهای ریالی و ارزی، بدهکاران شهری،اسناد دریافتنی، موجودی انبار مرکزی، موجودی انبار F&B و پیشپرداختها.
- کد گروه 2 (داراییهای غیرجاری): شامل زمین، ساختمان هتل، تاسیسات و ماشینآلات، وسایل نقلیه، مبلمان و اثاثیه اتاقها و استهلاک انباشته.
- کد گروه 3 (بدهیهای جاری): شامل بستانکاران و تامینکنندگان مواد اولیه، بستانکاران آژانسها، پیشپرداختهای رزرو میهمانان،مالیات ارزش افزوده تسویهنشده، بیمه و مالیات حقوق معوق.
- کد گروه 4 (درآمدها): تفکیکشده به معینهای درآمد فروش اتاقها، درآمد رستوران، درآمد کافه، درآمد بنکوئیت و همایشها، درآمد لاندری، درآمد مجموعه ورزشی و درآمد جرائم کنسلی.
- کد گروه 5 (هزینههای مستقیم عملیاتی): شامل هزینه مصرف مواد غذایی و نوشیدنی (F&B Cost)، حقوق و مزایای مستقیم پرسنل بخشها، ملزومات مصرفی اتاقها (صایون، شامپو، حوله) و لاندری.
- کد گروه 6 (هزینههای عمومی و پشتیبانی): شامل هزینههای اداری، بازاریابی و کمیسیونها، نگهداری و تعمیرات تاسیسات، آب و برق و گاز و هزینههای فناوری اطلاعات.
راهنمای ارزیابی رزومه و استعلام سوابق حسابدار هتل در پلتفرم جابگرا
برای مدیران منابع انسانی و مدیران مالی هتلها که آگهی استخدامی خود را در سایت جابگرا (Jobgira.com) منتشر کردهاند، شناسایی رزومههای باکیفیت و تفکیک آنها از رزومههای غیرواقعی اهمیت بالایی دارد. در ادامه چند نشانه کلیدی یک رزومه حرفهای حسابدار هتل آورده شده است:
- درج دقیق نام نرمافزارهای PMS هتلداری: رزومهای که تنها به عنوان کلی «نرمافزار هتلداری» اشاره کرده ضعیفتر از رزومهای است که تسلط به «نرمافزار پارسیان، سایبرس یا رایان آویژه» را شفاف ذکر نموده است.
- اشاره به سابقه کاری در نقش Night Auditor: داشتن حداقل یک سال سابقه حسابرسی شبانه نشاندهنده درک عمیق متقاضی از چرخه عملیاتی پذیرش و بستن حسابهاست.
- ذکر درصد F&B Cost در پروژههای قبلی: حسابداران حرفهای ارشد هتل در رزومه خود میزان موفقیت در کاهش یا کنترل درصد هزینه غذای هتلهای قبلی خود را مستند میسازند.
- استعلام سوابق و عدم سوءپیشینه: با توجه به دسترسی حسابدار هتل به صندوقهای نقدی و حسابهای بانکی، کارفرمایان باید در گام نهایی حتماً با مدیران مالی یا مدیران کل هتلهای قبلی تماس گرفته و سلامت اخلاقی و انضباط کاری متقاضی را استعلام فرمایند.
چشمانداز تحول دیجیتال و هوش مصنوعی در حسابداری هتلداری 1405
یکی از روندهای نوظهور در صنعت هتلداری سال 1405، ورود ابزارهای هوش مصنوعی و اتوماسیون رباتیک (RPA) به فرآیندهای مالی هتلهاست. امروزه نرمافزارهای مدرن PMS و ERP میتوانند مغایرتگیریهای بانکی، ثبت اتوماتیک فاکتورهای خریداران در سامانه مودیان، و حتی پیشبینی نرخ اشغال اتاقها (Occupancy Forecasting) را با استفاده از الگوریتمهای هوشمند انجام دهند.
این تحول دیجیتال نه تنها نقش حسابدار هتل را تضعیف نکرده، بلکه ارتقا داده است. حسابدار هتل در عصر جدید از نقش یک «اپراتور ثبت داده» خارج شده و به یک «مشاور ارشد مالی و تحلیلگر داده» تبدیل شده است. کارفرمایان در سامانه جابگرا به دنبال حسابدارانی هستند که بتوانند با تحلیل دادههای داشبورد مالی، راهکارهای عملیاتی برای بهینهسازی درآمد RevPAR ارائه دهند.
مسیر ارتقای شغلی و آینده حرفهای حسابدار هتل
یکی از جذابترین و امیدبخشترین ویژگیهای شغل حسابداری هتل، امکان رشد سریع، پلهای و شفاف در ساختار سازمانی هتلهای داخلی و بینالمللی است. یک متقاضی جدی و علاقهمند میتواند فعالیت حرفهای خود را از رده «کمکحسابدار»، «صندوقدار پذیرش» یا «نایت آودیتور» آغاز کند و با کسب دانش تخصصی، ارتقای مهارت در نرمافزارهای PMS و تسلط به زبان انگلیسی، پلههای ترقی را به سرعت طی نماید.
مراحل رشد شغلی در حسابداری هتلداری به شرح زیر است:
- کمکحسابدار و حسابرس شبانه (Night Auditor): ورود به صنعت و انطباق روزانه اسناد مالی.
- حسابدار انبار و F&B Cost Controller: مدیریت موجودیها، رسپیها و کنترل ضایعات بخش غذا و نوشیدنی.
- حسابدار ارشد و حسابدار City Ledger: مسئولیت کلیه دفاتر مالی، مطالبات آژانسها و گزارشهای مالیاتی.
- دستیار مدیر مالی (Assistant Financial Controller): نظارت بر تیم مالی و کمک به تنظیم بودجه سالانه.
- مدیر مالی هتل (Financial Controller): هدایت کامل استراتژیهای مالی، ارتباط مستقیم با هیئتمدیره و بهینهسازی سود خالص هتل.
- مدیر کل هتل (General Manager): با توجه به اهمیت سودآوری در هتلداری مدرن، بسیاری از مدیران مالی موفق هتلها در نهایت به عنوان مدیر کل هتل انتخاب میشوند.
فرصتهای شغلی بینالمللی: به دلیل یکسان بودن مفاهیم حسابداری هتلداری و چارچوب USALI در سراسر دنیا، حسابداران باتجربه هتل که بر زبان انگلیسی تسلط داشته باشند، دارای شانس بسیار بالایی برای اخذ پیشنهادات شغلی در هتلهای 5 ستاره و زنجیرهای کشورهای حوزه خلیج فارس (امارات متحده عربی، قطر، عمان) و کشورهای اروپایی و کانادا میباشند.
نقش پلتفرم جابگرا در اتصال کارفرمایان و جویندگان کار صنعت هتلداری
سامانه جابگرا (Jobgira.com) به عنوان مرجع تخصصی کاریابی، استخدام و مدیریت منابع انسانی در ایران، بستری هوشمند، جامع و روزآمد را فراهم کرده است تا کارفرمایان صنعت هتلداری بتوانند با صرف کمترین زمان و هزینه، به بانک اطلاعاتی ارزشمند حسابداران، نایت آودیتورها و مدیران مالی متخصص هتل دسترسی یابند. از سوی دیگر، کارجویان و حسابداران جویای کار میتوانند با ثبت رزومه تخصصی و استاندارد خود در جابگرا، مستقیماً و بدون واسطه به آگهیهای استخدامی معتبرترین هتلها، بوتیکهتلها و مجتمعهای اقامتی کشور متصل شوند.
جدول شاخصهای کلیدی عملکرد،ارزیابی عملکرد حسابدار هتل
| شاخص کلیدی عملکرد (KPI) | مفهوم و فرمول ارزیابی | حدنصاب مطلوب در هتلهای موفق |
| نسبت مغایرت حسابرسی شبانه | میزان کسر/اضافه صندوقها و مغایرتهای کارتخوان | کمتر از 0٫1٪ کل درآمدهای روزانه هتل |
| درصد هزینه غذا و نوشیدنی (F&B Cost %) | (هزینه مصرفی مواد غذایی ÷ کل فروش F&B) × 100 | بین 28٪ تا 35٪ بر اساس درجه هتل |
| متوسط دوره گردش مطالبات (DSO) | (کل مطالبات شهری ÷ فروش اعتباری) × تعداد روزها | کمتر از 30 روز برای آژانسها و شرکتها |
| دقت گزارشدهی مالیاتی و بیمه | عدم جرائم عدم ارسال به موقع ماده 169، ارزش افزوده و بیمه | 100٪ انطباق بدون هیچگونه جریمه مالیاتی |
| سرعت بستن حسابهای ماهانه | تعداد روزهای نیاز برای صدور صورت سود و زیان ماهانه | حداکثر تا 5ام ماه بعد |
| نرخ انحراف بودجه عملیاتی | (هزینههای واقعی عملیاتی ÷ بودجه مصوب) × 100 | کمتر از 5٪ انحراف در سال مالی |
جمعبندی
حسابداری هتل یک حرفه تخصصی، پرمسئولیت، پویا و اثرگذار است که شریان حیاتی مالی مجموعه های هتلداری را مدیریت میکند. تسلط بر استانداردهای جهانی نظیر USALI، انجام دقیق حسابرسی شبانه (Night Audit)، کنترل هوشمندانه هزینه های F&B و تسلط بر قوانین مالیاتی، بیمه ای و کار سال 1405، از ملزومات اساسی موفقیت و درخشش در این عرصه به شمار میروند. برای کارفرمایان و مدیران ارشد هتلها، جذب یک حسابدار زبده، امین و باتجربه سرمایهگذاری مستقیمی است که مانع از اتلاف منابع، کسری صندوقها و جرائم سنگین مالیاتی میگردد. پلتفرم کاریابی و استخدام جابگرا (Jobgira.com) با ارائه ابزارهای تخصصی غربالگری رزومه و بستری هوشمند برای درج آگهیهای استخدامی، کوتاهترین، مطمئنترین و حرفهای ترین مسیر برای استخدام حسابدار متخصص هتل در سراسر کشور میباشد.
ارسال نظر