مقدمه؛تحول صنعت بومگردی و اهمیت استراتژیک مدیریت مالی در سال 1405
صنعت گردشگری ایران در سالهای اخیر شاهد یک جهش بینظیر و تغییر پارادایم عمیق از هتلداری سنتی شهری به سمت اقامتگاههای بومگردی، بوتیکهتلها و خانههای سنتی بوده است. گردشگران داخلی و خارجی در سال 1405 دیگر تنها به دنبال یک اتاق ساده برای خوابیدن نیستند؛ بلکه به دنبال تجربه زیست بومی، چشیدن طعم غذاهای ارگانیک محلی، لمس فرهنگ اصیل مناطق مختلف و اقامت در بناهای تاریخی مرمتشده هستند. این اقبال گسترده سبب شده که اقامتگاههای بومگردی از کسبوکارهای کوچک و محلی به بنگاههای اقتصادی پردرآمد، پویا و پیچیده تبدیل شوند. با این حال، شریان حیاتی بقا، سودآوری و توسعه هر اقامتگاه سنتی، مدیریت دقیق منابع مالی، انضباط نقدینگی و ثبت شفاف رویدادهای مالی است.
نقش «حسابدار اقامتگاه» دقیقاً در همین نقطه تلاقی حساس اهمیت پیدا میکند. بر خلاف تصور برخی از مدیران، حسابداری یک اقامتگاه بومگردی به هیچ وجه ساده نیست و صرفاً به ثبت ورود و خروج مسافر محدود نمیشود. یک حسابدار متخصص اقامتگاه باید بتواند زنجیرهای از درآمدهای متنوع نظیر فروش شب اقامت، مطبخ سنتی، شربتخانه، فروشگاه صنایعدستی، تورهای تجربی محلی و کارگاههای بومی را با هزینههای پیچیدهای چون مرمت بنا، خریدهای بدون فاکتور رسمی از روستاییان، و کمیسیون سامانههای رزرو اینترنتی (Online Travel Agencies / OTAs) انطباق دهد.
در سال 1405، کارفرمایانی که قصد جذب و استخدام حسابدار اقامتگاه را دارند و جویندگان کاری که به دنبال ورود به این حرفه جذاب و پرتقاضا هستند، نیازمند یک راهنمای جامع تحلیلی، کاربردی و عملیاتی میباشند. این مقاله در سامانه کاریابی و استخدامی جابگرا (Jobgira.com) به بررسی کلمه به کلمه وظایف، مهارتها، چالشها، آنالیز حقوق و نکات کلیدی مصاحبه شغلی حسابدار اقامتگاه میپردازد.
حسابدار اقامتگاه کیست و چه تفاوتی با حسابدار هتلهای شهری دارد؟
حسابداراقامتگاه بومگردی و سنتی، متخصص مالی و حسابداری است که علاوه بر تسلط کامل بر اصول حسابداری عمومی، قوانین مالیاتی، بیمه تامین اجتماعی و قانون کار، دانش عمیقی از ساختار عملیاتی گردشگری بوممحور دارد. در حالی که حسابدار یک هتل بزرگ شهری در یک دفتر مجزا نشسته و با اتوماسیونهای مالی سنگین و واحدهای تخصصی مجزا (نظیر انبارداری، تدارکات و مالی مجزا) سروکار دارد، حسابدار اقامتگاه سنتی غالباً در محیطی پویاتر عمل کرده و باید ارتباط تناتنگی میان مدیریت عملیات، پذیرش، مطبخ محلی و تامینکنندگان بومی برقرار سازد.
تفاوت اصلی حسابداری اقامتگاه با هتلهای شهری در سه لایه ساختاری نمایان میشود: اول، تنوع ریزتراکنشهای نقد و غیررسمی؛ دوم، ناپیوستگی تامینکنندگان و نبود فاکتورهای استاندارد رسمی مالیاتی در روستاها و مناطق بومی؛ و سوم، وابستگی شدید به سامانههای رزرو آنلاین مسافرتی نظیر اسنپتریپ، جابراما، جاجیگا، هومسا، شب و میهمانشو. حسابدار اقامتگاه باید بتواند مغایرتگیری انتهای ماه این سامانهها را با تسویهحسابهای بانکی و کمیسیونهای کسرشده به دقت انجام دهد و حساب مدیریت کانالهای فروش را کنترل کند.
علاوه بر این، در اقامتگاههای سنتی به دلیل حضور گردشگران خارجی و بومی، روشهای پرداخت متنوعی از جمله واریز کارتبهکارت، پرداخت نقدی ارز، کارتخوانهای بانکی و اسناد اعتباری آژانسها وجود دارد که حسابرس اقامتگاه باید روزانه تمام این ورودیها را با سیستم مدیریت اقامتگاه انطباق دهد.
| شاخص مقایسه | حسابداری اقامتگاه بومگردی و سنتی | حسابداری هتل مدرن شهری |
| طیف درآمدهای اصلی | فروش شب اقامت، مطبخ سنتی، فروش صنایعدستی، کارگاه آموزشی و تور محلی | فروش اتاق، سالنهای همایش بزرگ، رستوران بینالمللی، لاندری و اسپا |
| ماهیت تامینکنندگان | جامعه محلی، کشاورزان، روستاییان و کارگاههای کوچک (فاقد فاکتور رسمی) | شرکتهای تجاری بزرگ، بنکداران و تامینکنندگان رسمی فاکتوردار |
| نرمافزارهای مورد استفاده | نرمافزارهای ابری هتلداری، PMS بومگردی و سیستمهای انبارداری سبک | سیستمهای جامع ERP مالی، اتوماسیونهای سنگین PMS و دیتابیس اوراکل/SQL |
| ساختار استهلاک داراییها | استهلاک مرمت بناهای تاریخی، معماری سنتی و ظروف سفالی/مسی | استهلاک تجهیزات صنعتی مدرن، آسانسورها و تاسیسات مکانیکی سنگین |
| کانالهای رزرو آنلاین (OTAs) | وابستگی بالا به پلتفرمهای رزرو اقامتگاه بومی و شبکههای اجتماعی | قراردادهای سالانه با آژانسهای هواپیمایی، تورهای خارجی و گارانتی اتاقها |
بومیسازی استاندارد بینالمللی USALI برای اقامتگاههای بومگردی
یکی از مهمترین ابزارهای تخصصی حسابداری اقامتگاه، بومیسازی استاندارد بینالمللی «نظام یکنواخت حسابداری هتلداری» موسوم به USALI (Uniform System of Accounts for the Lodging Industry) است. این الگوی جهانی که توسط انجمن هتلداری آمریکا تدوین شده و در سراسر جهان به عنوان زبان مشترک مالی هتلداران شناخته میشود، به حسابدار اقامتگاه اجازه میدهد صورت سود و زیان مجموعه را به بخشهای عملیاتی درآمدزا و هزینههای غیرقابل توزیع پشتیبانی تقسیم کند تا سود ناخالص عملیاتی یا GOP (Gross Operating Profit) به دست آید. بومیسازی USALI برای یک اقامتگاه بومگردی شامل تفکیک سه مرکز سود اصلی است:
- مرکز سود بخش اقامت (Rooms Department): شامل درآمدهای حاصل از اجاره اتاقها، سوئیتهای سنتی و کپرهای اقامتی پس از کسر تخفیفات موسمی.
- مرکز سود بخش غذا و نوشیدنی (F&B Department / Food & Beverage): شامل درآمدهای مطبخ، شربتخانه، بوفه صبحانه بومی و پذیراییهای سفارشی.
- مرکز سود خدمات تجربی و جانبی (Experience & Retail): شامل فروش صنایعدستی، برگزاری کارگاههای سفالگری/گلیمبافی و گشتهای بومی.
شرح وظایف جامع و تفکیکشده حسابدار اقامتگاه بومگردی
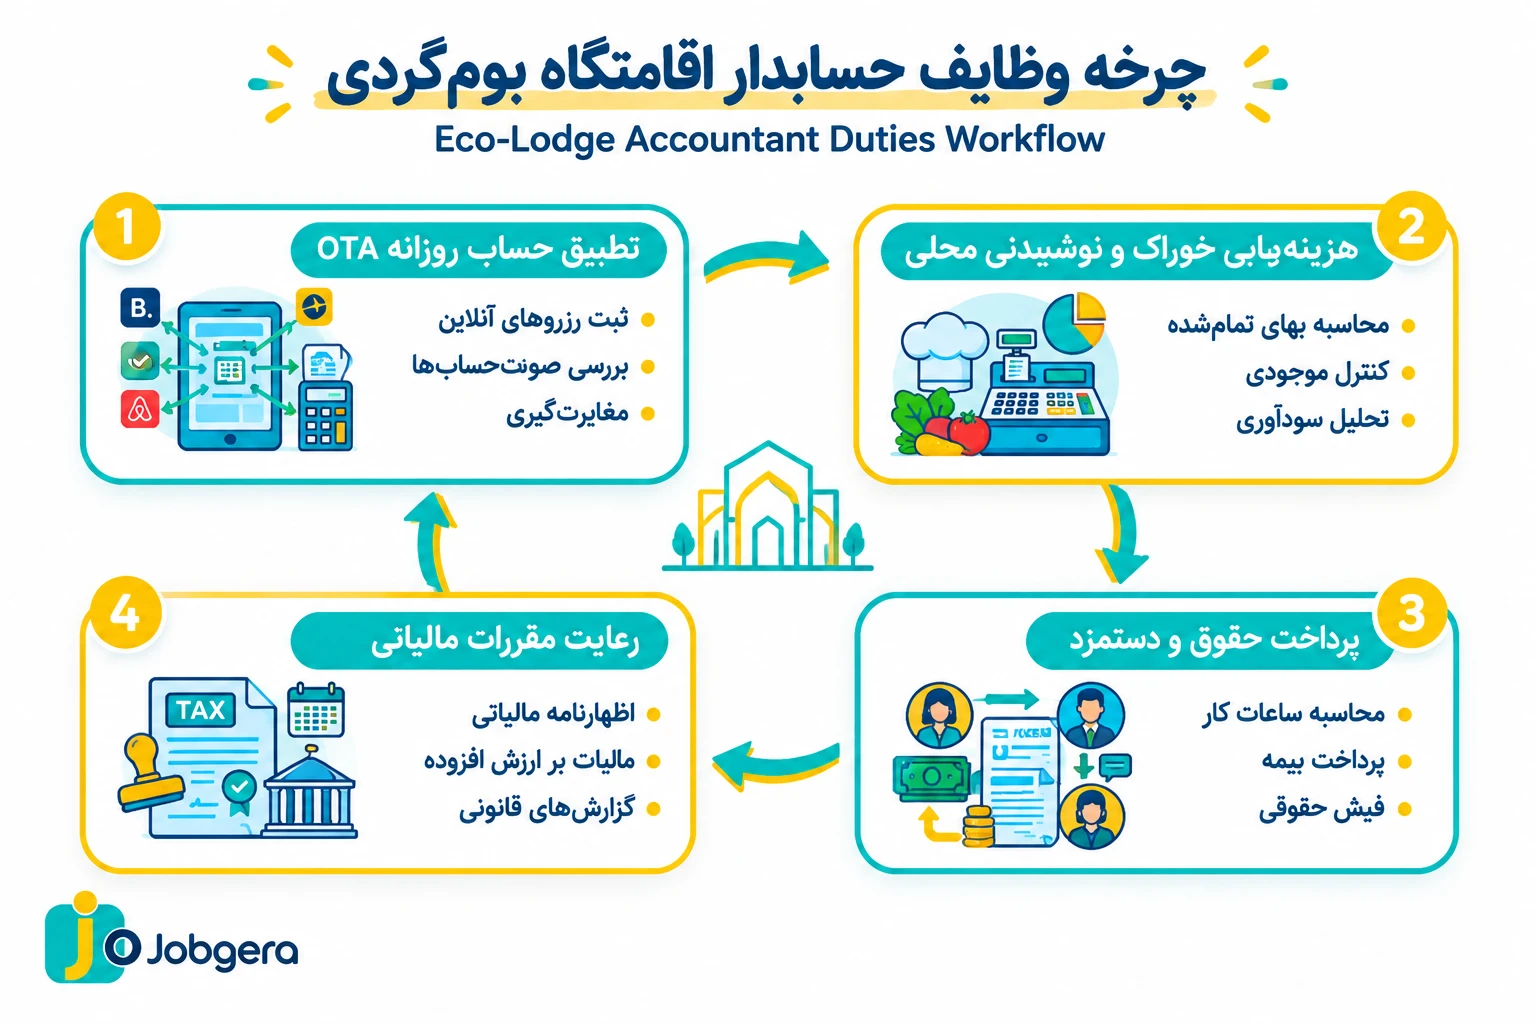
وظایف حسابدار اقامتگاه بسته به ظرفیت پذیرش مسافر، درجه کیفی اقامتگاه سنتی و ساختار مدیریتی متفاوت است. با این حال، یک حسابدار حرفهای باید وظایف خود را در قالب یک زمانبندی منظم روزانه، هفتگی، ماهانه و سالانه مدیریت کند تا از بروز اختلال در جریان وجوه نقد (Cash Flow) و مغایرتهای مالی جلوگیری کند.
وظایف روزانه: انطباق صندوق، حسابرسی شبانه (Night Audit) و ثبتهای پلتفرمهای رزرو (OTAs)
هر روز کاری در اقامتگاه بومگردی با چک کردن ورودیها و خروجیهای مسافران آغاز میشود. حسابدار اقامتگاه موظف است اقدامات روزانه زیر را به طور دقیق به انجام برساند:
- انطباق صندوق و کارتخوان: دریافت گزارش کارکرد صندوق پذیرش (Front Desk) و تطبیق صورتحسابهای دریافتی نقد، کارتخوان و واریزیهای پایا/کارتبهکارت با سیستم مدیریت اقامتگاه (PMS).
- ثبت پیشفاکتورها و صورتحسابهای OTAها: بررسی و انطباق فرمهای رزرو دریافتی از آژانسهای آنلاین مسافرتی (Online Travel Agencies / OTAs) نظیر اسنپتریپ، جابراما، جاجیگا و هومسا، و ثبت درصد کمیسیون پرداختی به آنها.
- حساببرسی شبانه (Night Audit): اجرای فرآیند حسابرسی شبانه (Night Audit) توسط حسابرس شب (Night Auditor) یا بررسی گزارشهای انتهای روز برای حصول اطمینان از ثبت کامل درآمدهای اتاق، مطبخ و فروشگاه جانبی.
- مدیریت تنخواهگردان روزانه: بررسی و ثبت تنخواهگردان پرداختی به مسئول خریدهای روزانه اقامتگاه (از جمله خرید مواد غذایی تازه از بازار محلی).
وظایف هفتگی: انبارگردانی مطبخ سنتی، انطباق F&B و کنترل صورتحسابهای اعتباری (City Ledger)
در سطح هفتگی، تمرکز حسابدار بر کنترل هزینههای متغیر و انبارداری است. مهمترین وظایف هفتگی عبارتند از:
- انبارگردانی و محاسبه F&B Cost: انجام انبارگردانی دورهای مطبخ و شربتخانه، محاسبه دقیق هزینه کل مواد مصرفی غذا و نوشیدنی (F&B Cost Control) و انطباق آن با استانداردهای ضایعات.
- پیگیری مطالبات دفاتر اعتباری (City Ledger): ارسال صورتحساب برای آژانسهای گردشگری، تورلیدرهای طرف قرارداد و سازمانهایی که رزرو اعتباری داشتهاند و ثبت آن در دفتر حسابهای اعتباری (City Ledger).
- تسویهحساب با تامینکنندگان بومی: بررسی مانده حساب تامینکنندگان محلی (قصابی، نانوایی، کارگاههای صنایعدستی) و تنظیم جدول اولویتبندی پرداختها.
وظایف ماهانه: محاسبه حقوق و دستمزد، بیمه، مالیات و محاسبه سود ناخالص عملیاتی (GOP)
در انتهای هر ماه شمسی، حسابدار اقامتگاه باید بستهبندی مالی ماهانه را انجام دهد. این وظایف شامل مواردی حیاتی به شرح زیر است:
- محاسبه حقوق و دستمزد پرسنل: محاسبه کارکرد پرسنل بومی، محاسبه فوقالعاده شبکاری (ماده 58 قانون کار برای شیفتهای شب)، نوبتکاری، اضافه کاری و نهاییسازی لیست حقوق.
- ارسال لیست بیمه و مالیات حقوق: تنظیم لیست بیمه تامین اجتماعی پرسنل اقامتگاه و ارسال اظهارنامه مالیات بر حقوق تا پایان مهلت قانونی ماهانه.
- استخراج صورتهای مالی و GOP: استخراج صورت سود و زیان ماهانه بر اساس استاندارد مالی USALI و محاسبه شاخص سود ناخالص عملیاتی (GOP) برای ارائه به مالک اقامتگاه.
وظایف سالانه: انبارگردانی پایان سال، اظهارنامه مالیاتی و مدیریت استهلاک بنای سنتی
در انتهای سال مالی، حسابدار اقامتگاه مسئولیت بستن حسابها و انجام تکالیف قانونی سالانه را بر عهده دارد. این فرآیند شامل بستن حسابهای موقت، انبارگردانی کامل پایان سال، محاسبه استهلاک مرمت بناهای تاریخی و تجهیزات سنتی، تنظیم اظهارنامه عملکرد سالانه و استفاده از معافیتهای مالیاتی قانونی گردشگری (نظیر مواد 132 و 142 قانون مالیاتهای مستقیم) میباشد.
مهارتها و تخصصهای مورد نیاز برای استخدام حسابدار اقامتگاه
ارزیابی رزومه جویندگان کار توسط مدیران اقامتگاهها نیازمند شناخت دقیق مهارتهای فنی و فردی است. یک حسابدار موفق اقامتگاه باید مجموعهای متوازن از مهارتهای سخت (Hard Skills) و مهارتهای نرم (Soft Skills) را دارا باشد.
مهارتهای فنی و تخصصی (Hard Skills)
- نرمافزارهای مالی و هتلداری (PMS): تسلط به نرمافزارهای حسابداری عمومی (مانند سپیدار، پارسیان، هلو) و نرمافزارهای تخصصی هتلداری و اقامتگاهی (PMS).
- استاندارد مالی USALI: شناخت مفاهیم کدینگ حسابها در نظام مالی هتلداری و بومیسازی استاندارد USALI.
- قوانین مالیاتی و کار: تسلط بر قوانین کار، حقوق و دستمزد، بیمه تامین اجتماعی و قوانین مالیاتی (مالیات بر ارزش افزوده و مالیات عملکرد).
- کنترل هزینههای F&B: توانایی تجزیه و تحلیل هزینههای غذا و نوشیدنی (F&B Cost Control) و مدیریت انبارداری اقامتگاه.
مهارتهای نرم و ویژگیهای فردی (Soft Skills)
- ارتباطات بینفردی و بومی: توانایی برقراری ارتباط موثر و محترمانه با اهالی بومی، کشاورزان، تامینکنندگان محلی و پرسنل خدماتی.
- دقت و جزئینگری: دقت بالا در جزئیات برای شناسایی کوچکترین مغایرتهای مالی در صندوق و کارتخوانها.
- مدیریت بحران و زمان: توانایی مدیریت استرس در روزهای شلوغ و فصل پرگردشگر (Peak Season).
آنالیز حقوق و درآمد حسابدار اقامتگاه بومگردی در سال 1405
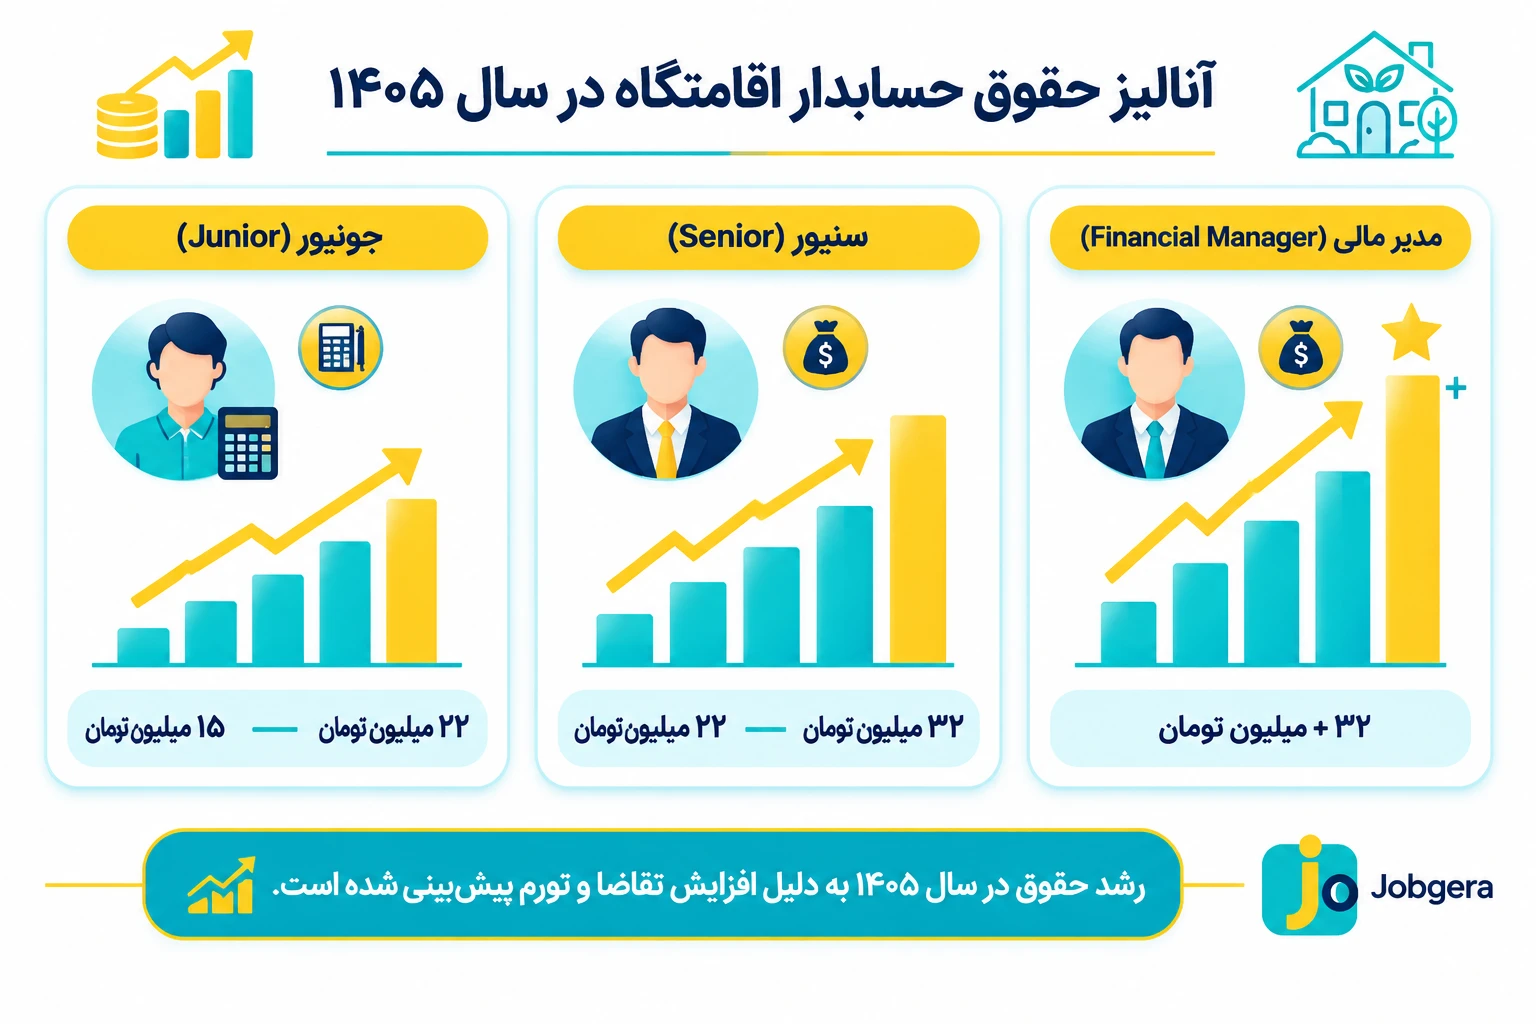
بررسی بازار کار و حقوق و دستمزد متخصصان مالی در صنعت بومگردی کشور در سال 1405 نشان میدهد که میزان دریافتی حسابدار اقامتگاه تحت تاثیر چند فاکتور کلیدی قرار دارد: ظرفیت پذیرش اقامتگاه (تعداد اتاقها و تختها)، متراژ و درجه کیفی بنا (بومگردی درجه 1، 2 یا بوتیکهتل سنتی)، میزان دورافتادگی جغرافیایی، و سطح مسئولیت حسابدار (حسابدار تکنفره، حسابدار ارشد یا مدیر مالی). علاوه بر حقوق پایه، در بسیاری از اقامتگاههای سنتی مزایای غیرنقدی نظیر اسکان رایگان، وعدههای غذایی و پاداشهای فصلی بر اساس درصد اشغال (Occupancy Rate) اعطا میگردد.
| رده شغلی و رتبهبندی اقامتگاه | ظرفیت اقامتی (تعداد اتاق) | حدود حقوق ماهانه (1405) | مزایا و تسهیلات جانبی |
| حسابدار تازهکار / کمکحسابدار (Junior) | اقامتگاههای درجه 3 و کوچک (تا 5 اتاق) | 16,000,000 تا 22,000,000 تومان | پاداش فصل شلوغ، وعده غذایی، بیمه تامین اجتماعی |
| حسابدار باسابقه / تماموقت (Senior) | اقامتگاههای درجه 1 و متوسط (6 تا 15 اتاق) | 23,000,000 تا 34,000,000 تومان | اسکان مجانی (در صورت نیاز)، پاداش اشغال بالا، بیمه مکمل |
| مدیر مالی / مشاور مالیاتی (Consultant) | بوتیکهتلهای سنتی و زنجیرهای (بیش از 15 اتاق) | 35,000,000 تا 55,000,000+ تومان | حقالزحمه پروژهای/پارهوقت، پورسانت کاهش مالیات، درصد از GOP |
حسابرسی تخصصی بخش غذا و نوشیدنی (F&B) در اقامتگاههای بومگردی
بخش غذا و نوشیدنی (F&B / Food & Beverage) در اقامتگاههای بومگردی معمولاً بین 30٪ تا 50٪ از کل درآمدهای غیراتاقی مجموعه را تشکیل میدهد. مطبخهای سنتی به دلیل سرو غذاهای محلی، استفاده از مواد غذایی تازه و بومی و نوسانات قیمت خریدهای روزانه، پتانسیل بالایی برای پرت مواد اولیه و نشت مالی دارند. حسابدار اقامتگاه باید فرمول استانداردی برای محاسبه قیمت تمامشده هر پرس غذا (Standard Food Recipe) تدوین کرده و میزان انحراف از استاندارد را هفتگی محاسبه کند.
کنترل فاکتورهای بدون شناسه رسمی یکی از چالشهای اصلی مطبخ سنتی است. حسابدار موظف است برای خریدهای روزانه از کشاورزان و محلیها، فرم رسمی «صورتحساب خرید روستایی/غیررسمی» را جایگزین کرده و با تایید مدیریت اقامتگاه و امضای فروشنده محلی، آن را در دفاتر مالی ثبت و تنظیم نماید.
چالشهای کلیدی حسابداری اقامتگاههای بومگردی و راهکارهای غلبه بر آنها
مدیریت مالی یک اقامتگاه بومگردی همواره با چالشهای منحصربهفردی روبروست که نیازمند درایت و راهکارهای تخصصی از سوی حسابدار میباشد:
- نوسانات شدید فصلی (Peak & Off-Peak Seasons): اقامتگاهها در ماههای خلوت سال با افت شدید مسافر روبرو میشوند. راهکار حسابدار، ذخیرهسازی نقدینگی در فصل شلوغ (Peak Season) و کنترل هزینههای ثابت در فصل خلوت (Off-Peak) است.
- مغایرتگیری کمیسیون سامانههای رزرو آنلاین (OTAs): اختلاف میان کمیسیونهای ثبتشده در پلتفرمهای OTA و واریزیهای بانکی به دلیل تخفیفهای لحظهای. راهکار حسابدار، گزارشگیری ماهانه از مدیریت کانالهای فروش (Channel Manager) و انطباق آن با صورتحسابهاست.
- ریزتراکنشهای متعدد نقد و کارتبهکارت: به دلیل ماهیت گردشگری، بخش قابل توجهی از تسویهها به صورت نقد یا کارتبهکارت انجام میشود. راهکار حسابدار، الزام ثبت لحظهای تمام واریزیها در سیستم PMS و انطباق روزانه با صندوق است.
تحلیل تخصصی نحوه حسابداری و تسویهحساب با پلتفرمهای رزرو آنلاین (OTAs)
سامانههای رزرو آنلاین مسافرتی (Online Travel Agencies / OTAs) نظیر اسنپتریپ، جابراما، جاجیگا، هومسا، شب و میهمانشو به عنوان شریانهای اصلی بازاریابی و فروش اتاق در اقامتگاههای بومگردی عمل میکنند. با این حال، ثبتهای حسابداری مرتبط با این پلتفرمها به دلیل وجود نرخهای متفاوت کمیسیون (بین 10٪ تا 25٪)، تخفیفهای کدهای ارتقایی (Promo Codes)، سیاستهای کنسلی رزرو و زمانبندی متفاوت تسویه بانکی، نیازمند دقت بالایی از سوی حسابدار اقامتگاه است.
حسابدار اقامتگاه موظف است برای هر یک از پلتفرمهای رزرو آنلاین، یک حساب معین مجزا تحت عنوان «حسابهای دریافتنی - آژانسهای آنلاین (OTAs)» در سیستم مالی تعریف کند. هنگام ثبت رزرو جدید در نرمافزار مدیریت اقامتگاه (PMS)، مبلغ کل فاکتور مسافر به بدهکار حساب OTA و بستانکار درآمدهای غیرعملیاتی/پیشدریافت رزرو منظور میگردد. پس از خروج مسافر (Check-out)، بدهکار حساب پلتفرم با حساب بانکی و هزینه کمیسیون تسویه میشود. مابهالتفاوت کمیسیون کسرشده توسط OTA باید به عنوان «هزینه بازاریابی و فروش» در دفاتر مالی ثبت شده و فاکتور رسمی صورتحساب کمیسیون برای بهرهمندی از اعتبار مالیات بر ارزش افزوده از پلتفرم دریافت گردد.
بررسی ثبتهای نمونه اسناد حسابداری (Journal Entries) در اقامتگاههای سنتی
برای درک بهتر عملیات مالی، ثبتهای استاندارد اسناد حسابداری رویدادهای پرکاربرد در اقامتگاه بومگردی به شرح زیر توسط حسابدار صورت میپذیرد:
- ثبت اسناد تسویهحساب با پلتفرم رزرو آنلاین (OTA): بدهکار: اسناد دریافتنی/بانک (مبلغ دریافتی) | بدهکار: هزینه کمیسیون بازاریابی (سهم OTA) | بستانکار: درآمد کل فروش اتاقها.
- ثبت خرید مواد غذایی محلی از کشاورزان (بدون فاکتور رسمی): بدهکار: هزینه مواد اولیه مطبخ سنتی (F&B) | بستانکار: تنخواه مسئول خرید / صندوق اقامتگاه (همراه با فرم رسمی خرید محلی رویداد).
- ثبت فروش صنایعدستی به صورت امانی: بدهکار: صندوق/کارتخوان | بستانکار: درآمد فروش صنایعدستی (سهم اقامتگاه) | بستانکار: بستانکاران متفرقه - تامینکننده بومی (سهم هنرمند).
- ثبت سند حقوق و دستمزد پرسنل بومی و حسابرس شبانه (Night Auditor): بدهکار: هزینه حقوق و دستمزد (پایه + فوقالعاده شبکاری م 58) | بستانکار: بیمه پرداختنی | بستانکار: مالیات حقوق | بستانکار: حقوق پرداختنی.
تحلیل منطقهای بازار کار و ویژگیهای بومگردی در استانهای مختلف ایران
تنوع اقلیمی و فرهنگی ایران سبب شده است که مدل مدیریت مالی و کاری اقامتگاههای بومگردی در مناطق مختلف کشور تفاوتهای چشمگیری داشته باشد:
- استانهای شمالی (گیلان و مازندران): تمرکز بر مدیریت هزینههای استهلاک ناشی از رطوبت بالا، تامین مواد غذایی دریایی تازه و مدیریت نوسانات شدید پیک مسافران در تعطیلات نوروز و تابستان.
- استانهای تاریخی (کاشان، یزد، اصفهان و شیراز): حسابداری بوتیکهتلهای مجلل و خانه_موزهها، تمرکز بر هزینههای سنگین مرمت بنای تاریخی، استهلاک استخر و حوضخانه، و پذیرش گردشگران خارجی.
- مناطق کویری و جنوبی (کرمان، هرمزگان و شهداد): حسابداری اقامتگاههای کپری و کویری، تمرکز بر هزینههای لجستیک و ترانسفر کویر، ژنراتورهای برق، و مدیریت فصلی شدید (پیک پاییز و زمستان).
حسابداری خدمات جانبی: صنایعدستی، کارگاههای بومی، ترانسفر و گردشگری تجربی
اقامتگاههای سنتی پیشرو، درآمدهای خود را تنها به اجاره شبانه اتاق محدود نمیکنند. ارائه خدماتی نظیر تورهای شب کویر، برگزاری کارگاههای نانپزی سنتی، سفالگری، موسیقی بومی و ترانسفر مسافران از فرودگاه و راه آهن، سهم مهمی در سودآوری مجموعه دارد. حسابدار اقامتگاه باید برای هر یک از این خدمات جانبی، کدینگ تفصیلی جداگانهای در سیستم تعریف کرده و نرخ سود ناخالص هر فعالیت را ماهانه ارزیابی نماید.
نحوه ثبت حسابداری استهلاک، مرمت بناهای سنتی و قراردادهای اجاره بلندمدت
بسیاری از اقامتگاههای بومگردی در بناهای تاریخی و قدمتی دایر شدهاند که نیازمند مرمتهای دورهای و نگهداری مستمر هستند. از نظر حسابداری، هزینههای مرمت باید به دو دسته مخارج جاری (Operating Expenses / OpEx) و مخارج سرمایهای (Capital Expenses / CapEx) تفکیک شوند. مرمتهای جزئی، کاهگلکاری سالانه و رنگآمیزی به عنوان هزینه جاری دوره ثبت میشوند؛ اما بهسازی ساختاری بنا، تعویض کامل تاسیسات یا افزودن اتاقهای جدید به عنوان دارایی سرمایهای ثبت شده و طی دوره اجاره یا بر اساس جدول استهلاک ماده 149 قانون مالیاتهای مستقیم استهلاکپذیر میگردند.
چکلیست تحویل اسناد و دفاتر مالی هنگام تغییر حسابدار اقامتگاه
هنگام ورود حسابدار جدید به اقامتگاه بومگردی یا تحویل اسناد، تنظیم صورتمجلس تحویل و تحول مالی ضروری است. این چکلیست شامل موارد حیاتی زیر میباشد:
- تحویل فیزیکی صندوق و تنخواه: شمارش موجودی نقد صندوق، تنخواهگردان و انطباق با آخرین صورتحساب دستگاههای کارتخوان.
- صورتمجلس انبارگردانی: انجام انبارگردانی مشترک مطبخ، شربتخانه و فروشگاه صنایعدستی و امضای صورتمجلس کسر و اضافات انبار.
- دسترسیهای سامانههای دولتی: تحویل نام کاربری و رمز عبور سامانه مودیان، درگاه ارسال لیست بیمه تامین اجتماعی و کد مالیاتی اقامتگاه.
- پشتیبانگیری سیستم مالی: دریافت فایل پشتیبان (Backup) نرمافزار حسابداری و PMS و تطبیق مانده حساب تامینکنندگان و OTAs.
تحلیل قوانین کار، بیمه تامین اجتماعی و قراردادهای استخدامی در اقامتگاههای بومگردی
یکی از وظایف کلیدی حسابدار اقامتگاه، تنظیم دقیق اسناد حقوق و دستمزد و انطباق آن با قوانین کار و تامین اجتماعی است. در اقامتگاههای سنتی، مدلهای مختلفی از قراردادهای کاری وجود دارد؛ از جمله قراردادهای تماموقت برای پرسنل ثابت (نظیر مدیر داخلی و حسابدار)، قراردادهای پارهوقت و ساعتی برای تورلیدرها و اساتید کارگاههای آموزشی، و قراردادهای فصلی برای پرسنل خدماتی در ایام پیک گردشگری.
حسابدار موظف است تمام پرسنل اقامتگاه را تحت کد کارگاه رسمی اقامتگاه نزد سازمان تامین اجتماعی بیمه نموده و لیست ماهانه را تا پایان مهلت قانونی ارسال کند. بر اساس ماده 58 قانون کار، برای پرسنلی که به عنوان حسابرس شبانه (Night Auditor) یا شیفت شب خدمات اقامتی در ساعات 22 الی 6 صبح فعالیت میکنند، 35٪ فوقالعاده شبکاری علاوه بر مزد یک ساعت کار عادی محاسبه و پرداخت میگردد.
استراتژیهای بودجهبندی و پیشبینی صورتهای مالی برای فصل خلوت
نوسانات شدید فصلی یکی از اصلیترین تهدیدهای مالی اقامتگاههای بومگردی است. در ماههایی از سال (مانند مرداد در مناطق کویری یا دیماه در برخی مناطق کوهستانی)، میزان اشغال اتاقها (Occupancy Rate) به حداقل میرسد، در حالی که هزینههای ثابتی چون اجاره بنا، نگهداری تاسیسات، بیمه و حقوق پایه پرسنل همچنان برقرار است. حسابدار اقامتگاه باید تکنیک بودجهبندی بر مبنای صفر را برای پیشبینی جریان وجوه نقد (Cash Flow) به کار گیرد.
در این الگوی بودجهبندی، حسابدار در ماههای پرگردشگر، درصدی مشخص از سود ناخالص عملیاتی (GOP) را در حساب ذخیره سرمایه در گردش قرار میدهد تا در ماههای خلوت سال، هزینه نگهداری مجموعه و حقوق پرسنل بدون نیاز به اخذ وامهای سنگین بانکی تامین گردد.
اتصال سیستمهای ابری، سامانه مودیان و نرمافزارهای هوشمند در اقامتگاههای سنتی
با اجرایی شدن قانون پایانههای فروشگاهی و سامانه مودیان، تمامی اقامتگاههای بومگردی و بوتیکهتلها ملزم به صدور صورتحساب الکترونیکی و ارسال آن به سامانه مالیاتی کشور هستند. حسابدار اقامتگاه باید نرمافزاری را انتخاب کند که امکان ارسال خودکار فاکتورها به سامانه مودیان و انطباق لحظهای با دستگاههای کارتخوان (POS) را داشته باشد. استفاده از نرمافزارهای ابری هتلداری باعث میشود مدیریت اقامتگاه حتی در صورت عدم حضور فیزیکی در مجموعه، به گزارشهای روزانه فروش، مانده حساب OTAs و وضعیت نقدینگی دسترسی کامل داشته باشد.
چکلیست مالیاتی و الزامات بهرهمندی از معافیتهای قانونی گردشگری (مواد 132 و 142)
بر اساس قوانین مالیاتی ایران، تاسیسات گردشگری دارای مجوز رسمی از وزارت میراث فرهنگی و گردشگری میتوانند از معافیتهای مالیاتی 50٪ تا 100٪ موضوع مواد 132 و 142 قانون مالیاتهای مستقیم استفاده کنند. با این حال، شرط اصلی و غیرقابلچشمپوشی سازمان امور مالیاتی برای اعطای این معافیتها، رعایت الزامات شکلی و قانونی توسط حسابدار اقامتگاه است. پارهای از این الزامات عبارتند از:
- ارسال به موقع اظهارنامه عملکرد: تنظیم و تسلیم اظهارنامه مالیات بر درآمد عملکرد سالانه در سامانه امور مالیاتی تا پایان مهلت قانونی (تیرماه هر سال).
- نگهداری اسناد و دفاتر قانونی: تحریر دقیق دفاتر قانونی کل و روزنامه یا نگهداری اسناد الکترونیکی بر اساس آئیننامه اجرایی ماده 95 قانون مالیاتها.
- ثبت صورتحساب در سامانه مودیان: صدور صورتحسابهای الکترونیکی الگوی هتلداری و ارسال منظم آنها به سامانه مودیان مالیاتی.
مدیریت حسابداری درآمد ارزهای خارجی، تسعیر ارز و تسویهحساب با تورلیدرهای بینالمللی
در بوتیکهتلها و اقامتگاههای سنتی پرطرفدار، بخشی از درآمدهای حاصل از اقامت، مطبخ و فروش صنایعدستی از طریق گردشگران خارجی و به صورت ارزهای معتبر (دلار یا یورو) دریافت میشود. حسابدار اقامتگاه موظف است تمام دریافتیهای ارزی را بر اساس نرخ رسمی تسعیر ارز بانک مرکزی یا نرخ توافقی صرافیها در روز معامله در سیستم مالی ثبت نماید. سود یا زیان حاصل از مابهالتفاوت تسعیر ارز در پایان دوره مالی باید به عنوان «درآمد/هزینه غیرعملیاتی تسعیر ارز» در دفاتر رسمی حسابداری درج گردد تا شفافیت صورتهای مالی تضمین شود.
انضباط در ثبت تراکنشهای ارزی و صدور رسید رسمی ثبتشده در سیستم مدیریت اقامتگاه (PMS)، از وقوع مغایرتهای مالی و جرایم ناشی از عدم انطباق ارز دریافتی با درآمدهای ریالی مندرج در اظهارنامه مالیاتی جلوگیری میکند.
طراحی کدینگ حسابها (Chart of Accounts) اختصاصی اقامتگاههای بومگردی
طراحی ساختار کدینگ حسابها در اقامتگاه سنتی، فونداسیون اصلی نظم مالی است. یک حسابدار حرفهای باید سطح کل، معین و تفصیلی را متناسب با مدل درآمدی بومگردی بر اساس استاندارد مالی هتلداری (USALI) طراحی کند:
- سطح معین درآمدهای عملیاتی: حساب معین درآمدهای اتاقها، درآمد مطبخ سنتی (F&B)، درآمد فروشگاه صنایعدستی، درآمد کارگاههای آموزشی و درآمد تورهای بومی.
- سطح معین هزینههای مستقیم: حساب معین هزینههای مستقیم اتاق (ملزومات، شستوشو)، هزینه مواد اولیه مطبخ، کمیسیون آژانسهای آنلاین (OTAs) و دستمزد راهنمایان بومی.
- سطح تفصیلی داراییهای جاری: تفکیک صندوق پذیرش، حسابهای بانکی اقامتگاه، کارتخوانها، حسابهای اعتباری آژانسها (City Ledger) و حساب تنخواه مدیریت/خرید.
سیستم کنترل داخلی و ابزارهای ابری در بهینهسازی حسابداری اقامتگاههای سنتی
اجرای سیستم کنترل داخلی قوی، خطرات سوءاستفادههای مالی و ناهمخوانی حسابها را به حداقل میرساند. حسابدار اقامتگاه باید فرآیند تفکیک وظایف (Segregation of Duties) را پیاده کند؛ به این معنی که ثبت رزرو در سیستم PMS، دریافت وجه در پذیرش و ثبت سند حسابداری نباید توسط یک فرد واحد انجام شود. همچنین استفاده از نرمافزارهای حسابداری ابری و اتصال یکپارچه موتور رزرو وبسایت اقامتگاه به نرمافزار مالی و مدیریت کانالهای فروش (Channel Manager)، امکان مشاهده گزارشهای لحظهای مدیریتی را فراهم میسازد.
مسیر ارتقای شغلی و آینده حرفهای حسابدار اقامتگاه
حسابداری اقامتگاه بومگردی نقطهای جذاب و استراتژیک برای ورود به صنعت بزرگ گردشگری کشور است. یک کمکحسابدار یا حسابدار جونیور پس از 2 تا 3 سال فعالیت در اقامتگاههای بومگردی و تسلط بر فرآیندهای مالی، به رده حسابدار ارشد، مدیر مالی زنجیرههای اقامتی یا مشاور ارشد مالیاتی اقامتگاهها ارتقا مییابد. با توجه به توسعه روزافزون گردشگری پایدار و افزایش تعداد اقامتگاههای بومگردی در سراسر ایران، بازار کار این حرفه در سال 1405 و سالهای آتی بسیار پررونق و پرتقاضا خواهد بود.
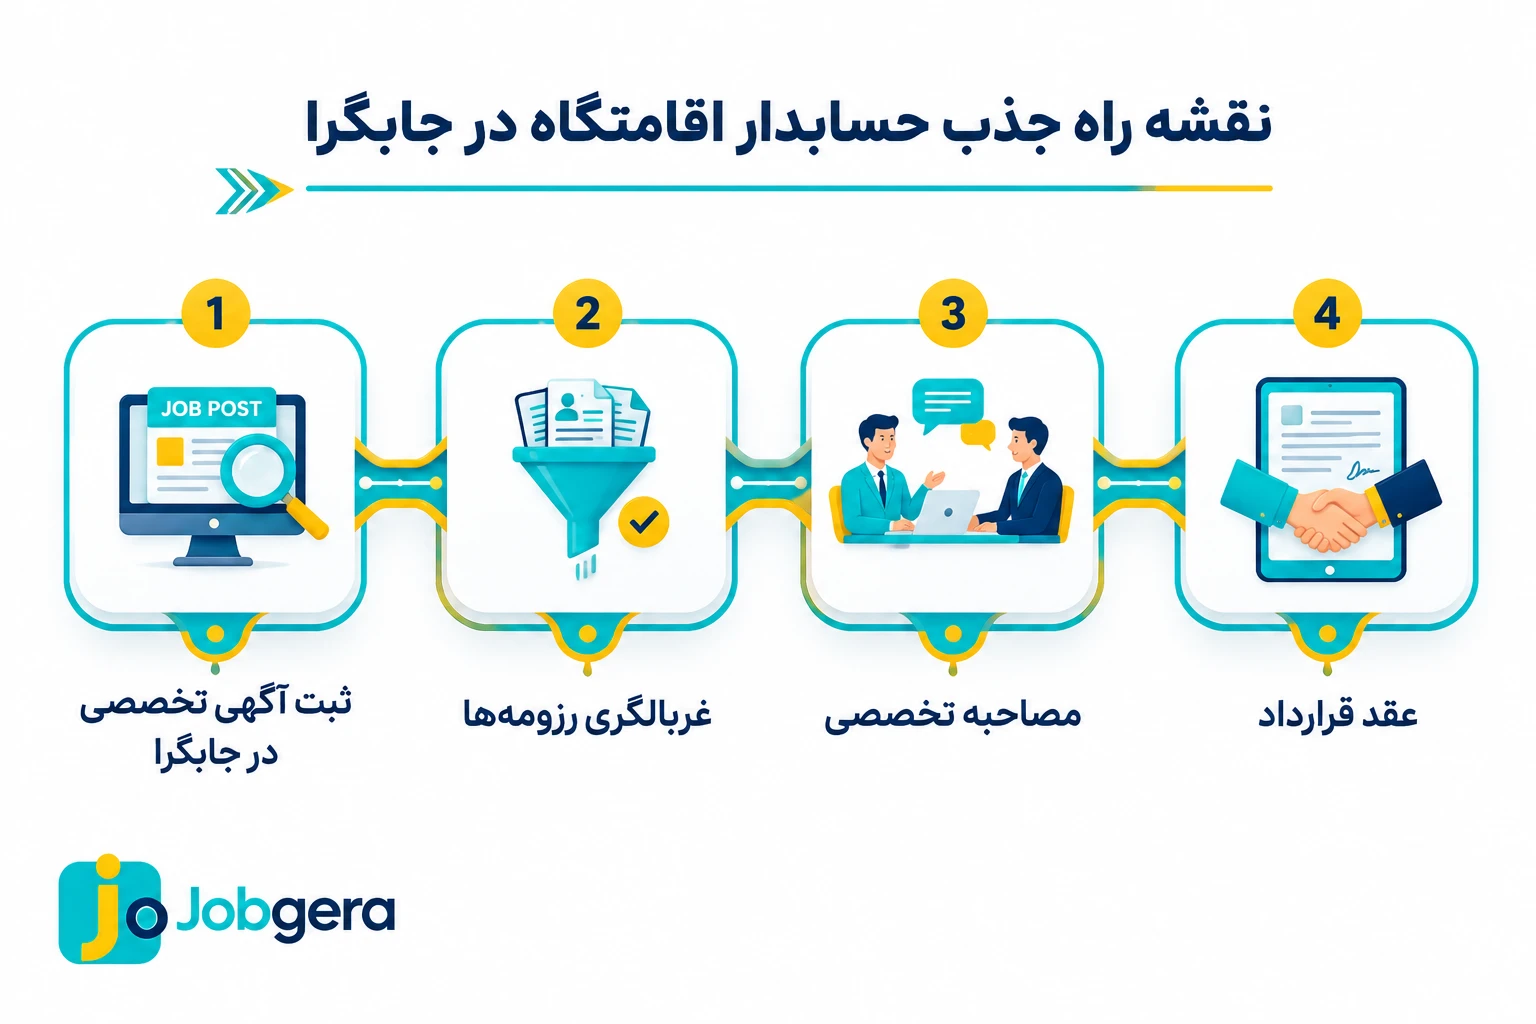
نقش پلتفرم جابگرا در اتصال کارفرمایان و جویندگان کار صنعت هتلداری
سامانه تخصصی جابگرا (Jobgira.com) به عنوان پل ارتباطی میان صاحبان اقامتگاههای بومگردی و متخصصان مالی کشور عمل میکند. صاحبان بومگردی با ثبت آگهی استخدامی در جابگرا میتوانند به رزومه صدها حسابدار مسلط به امور هتلداری و گردشگری دسترسی پیدا کنند. از سوی دیگر، جویندگان کار نیز با ساخت رزومه حرفهای در جابگرا، شانس خود را برای استخدام در برترین اقامتگاههای سنتی و بوتیکهتلهای کشور به حداکثر میرسانند.
جمعبندی
مدیریت مالی موفق در اقامتگاههای بومگردی و سنتی نیازمند عبور از روشهای سنتی دفترداری و حرکت به سمت حسابداری هوشمند و بومیسازی شده است. حسابدار اقامتگاه با تسلط بر نظام یکنواخت مالی هتلداری (USALI)، انطباق روزانه صندوق و پلتفرمهای آنلاین رزرو (OTAs)، کنترل دقیق هزینههای مطبخ سنتی (F&B) و تعامل سازنده با جامعه محلی، نقش انکارناپذیری در سودآوری و بقای اقامتگاه ایفا میکند. کارفرمایان صنعت گردشگری میتوانند با بهره گیری از ظرفیتهای سامانه کاریابی و استخدامی جابگرا (Jobgira.com)، شایستهترین نیروهای حسابداری را برای اقامتگاه خود جذب نمایند و گامی بلند در جهت انضباط مالی و توسعه پایدار مجموعه خود بردارند.
ارسال نظر